Ultima Markets 每日市場展望|2026 年 10 月 30 日收盤回顧
市場前言:科技股重挫與日本央行政策訊號,牽動全球資金流向
Google 母公司 Alphabet 因 AI 資本支出回報疑慮重挫,那斯達克 100 指數失守 29,000 點,收在 28,384.85 點;日本央行雖維持利率 1.25%,卻釋出偏鷹派訊號,使日圓匯率面臨重新定價壓力。Ultima Markets 本篇聚焦美國科技股估值修正、美元指數轉弱與日本升息預期三大主線,解析市場風險情緒變化,以及股匯市後續值得關注的關鍵價位。
一、AI 投資回報疑慮升溫:為何強勁美國 GDP 仍無法阻止科技股下跌?
Alphabet 市值蒸發近 5,000 億美元,市場重新檢視 AI 投資效益
10 月 29 日,Google 母公司 Alphabet 股價單日下跌約 12.6%,市值蒸發近 5,000 億美元,成為全球科技股市場的重要轉折訊號。
這波賣壓並非單純由於市場對 AI 產業前景失去信心,而是投資人開始重新評估大型科技企業持續擴大資本支出的財務效益。
市場關注的核心矛盾,在於企業投入 AI 基礎建設的資金規模不斷增加,但相關投資能否轉化為足以支撐估值的營收、獲利及自由現金流量,仍存在不確定性。
10 月 29 日,美國那斯達克綜合指數下跌 1.38%。到了 10 月 30 日,科技股賣壓進一步擴大,那斯達克 100 指數單日下跌 3.46%,反映市場對科技類股的風險承受意願持續下降。
值得注意的是,當市場開始重視投資回收期與企業現金流量,即使個別公司仍維持營收成長,高估值股票也可能面臨重新定價壓力。
美國第三季 GDP 成長 3.4%,為何美元與股市未同步走強?
美國最新總體經濟數據呈現成長與通膨壓力並存的局面:
-
第三季實質 GDP: 年增率換算成年率達 3.4%,高於前一季的 2.2%。
-
9 月整體 PCE 物價指數: 年增 3.6%,高於 8 月的 3.4%。
-
9 月核心 PCE 物價指數: 年增 3.1%,顯示排除食品與能源後的通膨壓力仍然存在。
從基本面觀察,美國經濟仍具備一定韌性。然而,強勁經濟數據不必然代表金融資產會同步上漲。
當通膨維持相對高檔,市場可能重新調整對聯準會政策利率的預期;另一方面,科技企業財報與資本支出疑慮又進一步壓抑風險偏好。
因此,本次市場反應呈現出兩項特徵:
-
經濟成長與股市表現脫鉤: GDP 優於預期,仍不足以抵銷大型科技股的估值修正壓力。
-
通膨與美元走勢脫鉤: 即使通膨數據偏高,美元仍可能受到政策預期、資金流向及市場部位調整影響。
這也解釋了為何美元指數在數據公布後未能維持強勢,反而持續測試下方支撐。
二、日本央行維持利率 1.25%:USD/JPY 的 157.30 與 156.30 為何值得關注?
日本央行於 10 月 30 日宣布維持政策利率 1.25% 不變,但同時上修通膨預測,並重申未來仍可能依經濟與物價情勢進一步調整利率。
決策結果獲得 8 位委員支持,另有 1 位委員主張升息,反映決策層內部仍存在對緊縮速度的不同看法。
日本央行總裁植田和男的政策說明,也使市場重新評估後續升息的可能時點。
美元/日圓(USD/JPY):157.30 關鍵區間受測,158.00–158.30 形成上方壓力
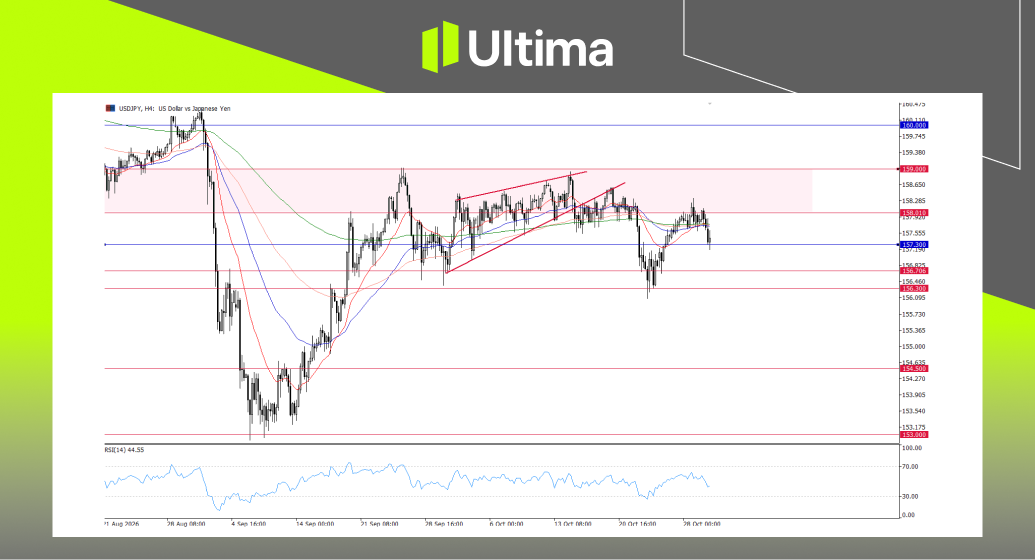
美元/日圓此前於 158.00–158.30 區間遭遇賣壓,隨著美元指數轉弱及日本央行決議前的部位調整,匯價逐步回落。
10 月 30 日,日本央行決議公布後,美元/日圓一度下探約 157.12,其後出現反彈,顯示市場對央行政策訊號的反應並非單向。
以 MT5 的 4 小時技術線圖進行觀察,以下價位可作為後續趨勢判讀的參考。
多方反彈情境:
-
若美元/日圓重新站穩 157.30,且市場對日本短期升息的預期降溫,匯價可能進一步測試 158.00。
-
若突破 158.00,下一個值得觀察的壓力區為 158.30。
-
反彈能否延續,仍須觀察美元指數是否同步止跌。
空方延續情境:
-
若匯價再度跌破 157.10 附近,代表日圓買盤可能持續占據優勢。
-
在美元進一步轉弱或日本升息預期升溫的情境下,下方可觀察原稿所提出的 156.30 區域。
-
若 156.30 也無法形成有效支撐,4 小時線圖可能進一步轉向偏空結構。
核心觀察: 日本央行維持利率不變,並不等於後續政策將持續寬鬆。市場對下一次升息時點的預期,仍是牽動美元/日圓走勢的重要變數。
三、美元指數(USDX):101.50 支撐能否守住?100.70 成為下方觀察目標
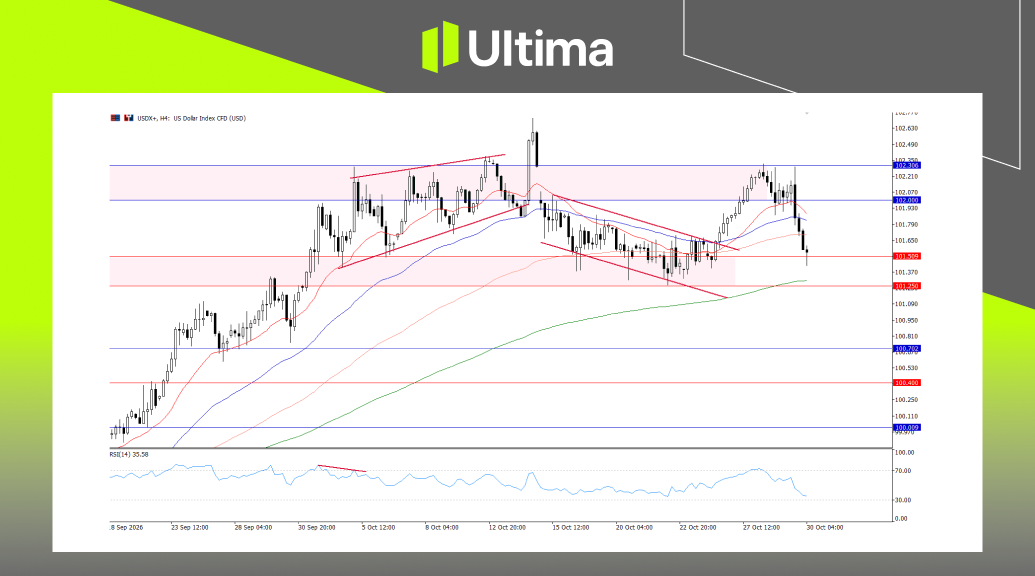
美元指數在美國 GDP 與 PCE 數據公布後未能有效突破上方壓力,反而從 102.00 附近回落。
10 月 30 日,美元指數收在約 101.88,盤中低點接近 101.54,顯示 101.50 已成為重要的短線技術分界。
美元多空情境分析
多方反彈條件:
-
101.50 支撐持續有效,且指數逐步回升。
-
若重新突破 102.00,代表短線下跌動能可能減弱。
-
後續仍須搭配美債殖利率及聯準會政策預期判讀,確認美元是否具備進一步反彈的條件。
空方延續條件:
-
指數有效跌破 101.50,並在反彈時無法重新站回該區。
-
下行風險可能擴大,原稿所設定的 100.70 成為下一個參考區域。
-
若美國經濟數據未能支撐美元,且其他主要央行釋出相對偏鷹派訊號,美元可能持續面臨壓力。
技術面結論: 美元指數目前的重點並非單日反彈幅度,而是 101.50 能否守住,以及 102.00 壓力是否重新被突破。在方向尚未明朗前,區間震盪與假突破風險仍值得留意。
四、那斯達克 100(NAS100):29,000 點失守後,28,400 與 28,100 如何判讀?
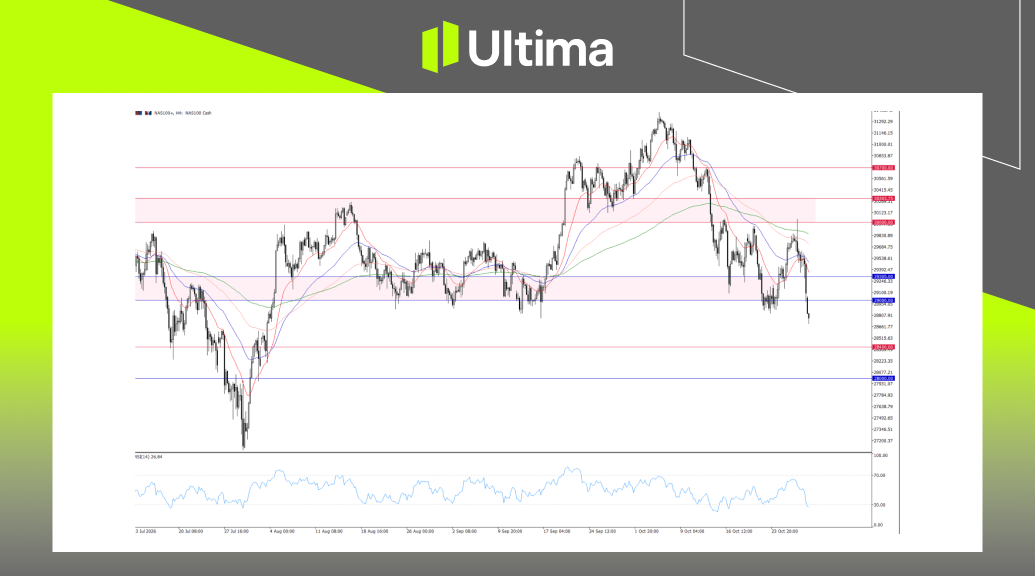
相較於匯市仍存在政策預期的雙向拉鋸,美國科技股所面臨的壓力已更加明顯。
原先那斯達克 100 指數在 30,000 點 心理關卡附近遭遇阻力,隨著 Alphabet 財報引發的 AI 投資疑慮擴散,指數開始加速修正。
10 月 29 日,那斯達克 100 指數收在 29,402.51 點;10 月 30 日進一步下挫,最終收在 28,384.85 點,盤中最低觸及約 28,093 點。
這代表原稿所提出的 29,000 點支撐已經失守,而 28,400 點的下行情境也已接近實現。
NAS100 多方情境:能否重新站回 29,000 點?
-
指數首先需要在 28,400 點附近重新形成穩定的買盤承接。
-
若能收復 29,000 點,短線賣壓可能開始緩和。
-
若反彈動能持續,上方 30,000 點仍為重要的中短期壓力關卡。
然而,單純反彈不代表整體趨勢已經翻多,仍須觀察大型科技股財報預期是否改善,以及市場對 AI 資本支出效益的疑慮是否減輕。
NAS100 空方情境:28,100 點是否成為下一道防線?
-
若指數持續無法站回 28,400 點,短線結構仍偏弱。
-
若再度跌破 10 月 30 日盤中低點約 28,093 點,代表賣壓可能尚未完全消化。
-
後續若科技股財報持續低於預期,即使美債殖利率回落,也未必能立即扭轉科技類股的下跌壓力。
核心判斷: 29,000 點已由原先的支撐觀察區,轉變為後續反彈需要重新收復的價位。市場將更加重視企業的實際獲利能力,而非單純依賴 AI 成長敘事。
五、跨資產市場觀察:美債、原油與黃金透露哪些風險訊號?
美國 10 年期公債:殖利率回落,為何科技股仍承壓?
10 月 30 日,美國 10 年期公債殖利率回落至約 4.93%。這顯示股市下跌期間,部分資金可能轉向公債市場。
但殖利率下降帶來的估值支撐,仍不足以完全抵銷市場對科技企業資本支出與獲利能力的擔憂。
-
債券價格偏多情境: 若 10 年期公債殖利率進一步跌破 4.88% 附近,可能反映避險需求持續。
-
債券價格偏空情境: 若殖利率重新回升至 5.00% 上方,債券價格可能承壓,並重新增加高估值股票的折現率壓力。
國際原油:中東供應風險支撐油價,通膨疑慮仍未解除
10 月 30 日,12 月到期的西德州中級原油(WTI)期貨結算價約 104.12 美元/桶。
中東供應路線風險持續影響能源市場,使原油價格與科技股走勢出現分化。
-
多方情境: 若油價突破 105.00 美元附近,且供應中斷風險持續,價格可能維持強勢。
-
空方情境: 若供應風險降溫,價格跌破 102.40 美元附近,可能回測 100.00 美元心理關卡。
原油若持續處於相對高檔,也可能增加通膨預期,使聯準會在貨幣政策上面臨更多限制。
黃金(XAU/USD):避險需求升溫,金價為何仍跌破 4,000 美元?
市場避險情緒升高,並不保證所有避險資產都會同步走強。
10 月 30 日,現貨黃金跌至約 3,875 美元/盎司,反映市場可能同時存在部位去槓桿、流動性需求及利率預期調整等壓力。
-
多方情境: 若金價重新站回 4,000 美元,並出現持續買盤,才有利於改善短線偏弱結構。
-
空方情境: 若價格進一步跌破 3,870 美元附近,代表賣壓可能尚未結束,須留意下行波動擴大的風險。
值得注意的是,黃金走弱與美債需求增加同時發生,代表市場的避險資金並非均勻流入各類傳統避險資產。
六、後續市場觀察:三大關鍵因素將決定風險情緒能否回穩
10 月底的市場變化顯示,投資人正從過去較重視成長預期的定價模式,逐步轉向企業獲利品質、資本支出效率與貨幣政策風險的重新評估。
接下來值得觀察的三個方向包括:
-
美國科技股基本面: AI 基礎建設支出能否轉化為持續性獲利,將影響市場是否願意重新給予科技企業較高估值。
-
主要央行政策差異: 聯準會與日本央行的政策預期變化,可能進一步影響美元、日圓及全球債券市場。
-
重要技術價位: 那斯達克 100 的 29,000 點、美元指數的 101.50,以及美元/日圓的 157.30,仍是判斷市場後續走勢的重要參考。
整體而言,科技股的快速修正已改變短線市場結構,但是否進一步發展為較長時間的下跌趨勢,仍需要由後續價格表現、企業財報與政策訊號共同確認。
在市場方向尚未明朗前,分析重點應放在關鍵價位的有效突破、風險情境的變化,以及不同資產之間是否出現持續性的資金輪動。
免責聲明
本文由 Ultima Markets 提供,所涉及之市場評論、研究、技術分析、價格及相關資訊僅供一般市場資訊與教育參考,不構成任何投資建議、交易邀約或收益保證。
下一則: 閃耀杜拜金融展!Ultima Markets 榮獲「2026年外匯行業標桿企業」大獎
限會員,要發表迴響,請先登入


