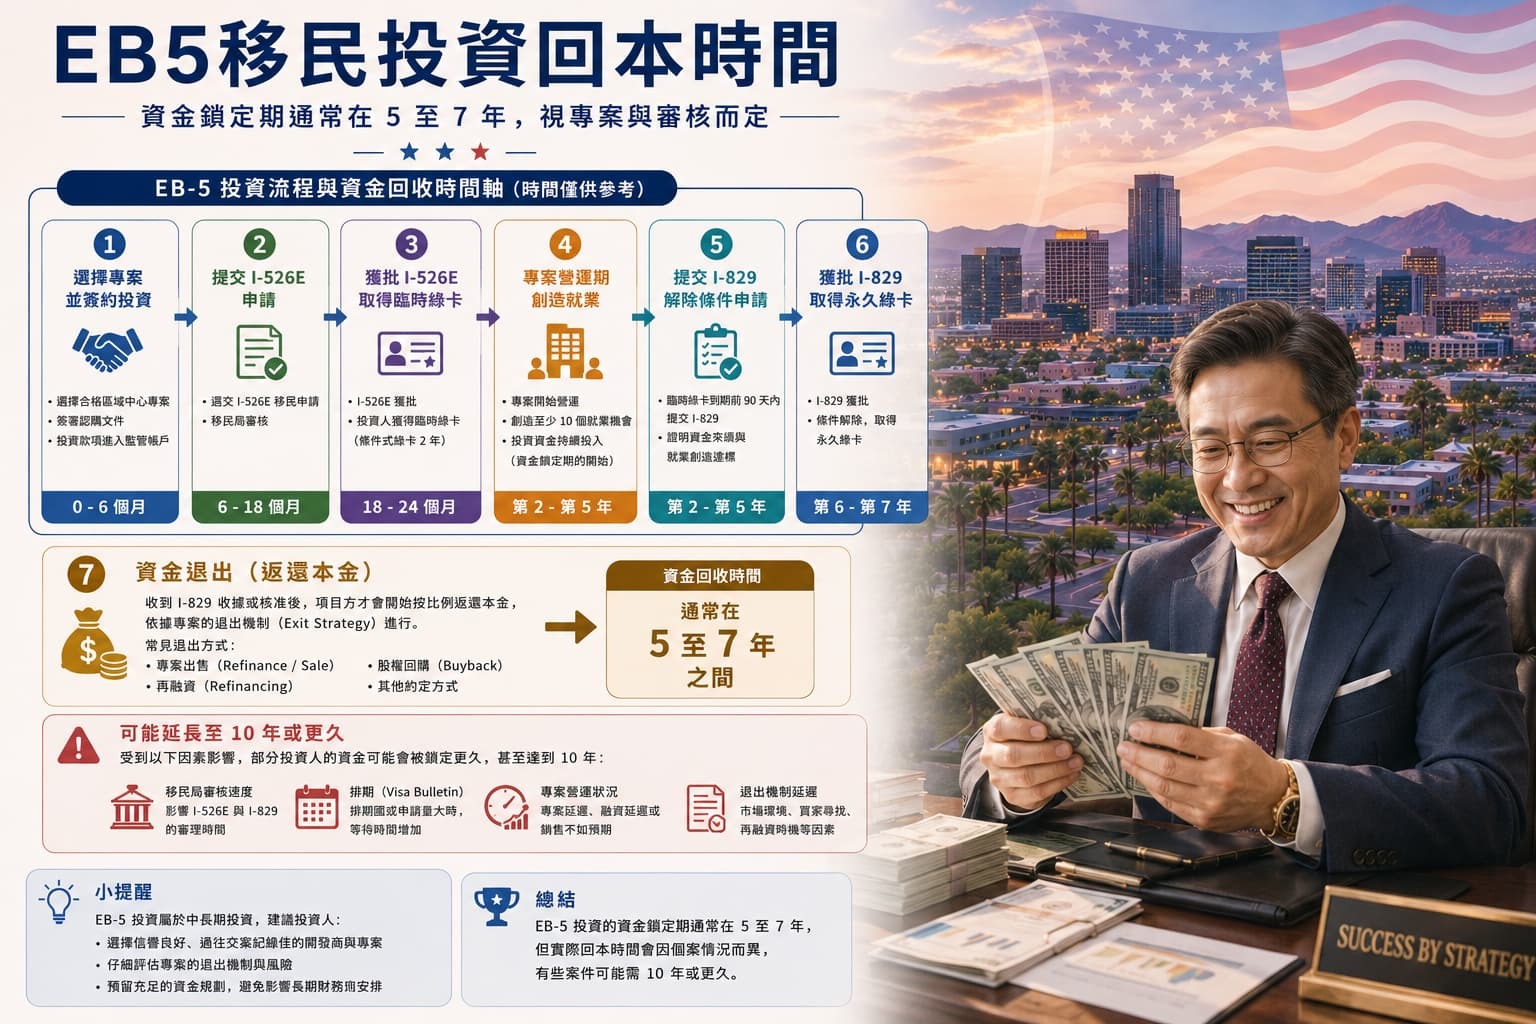
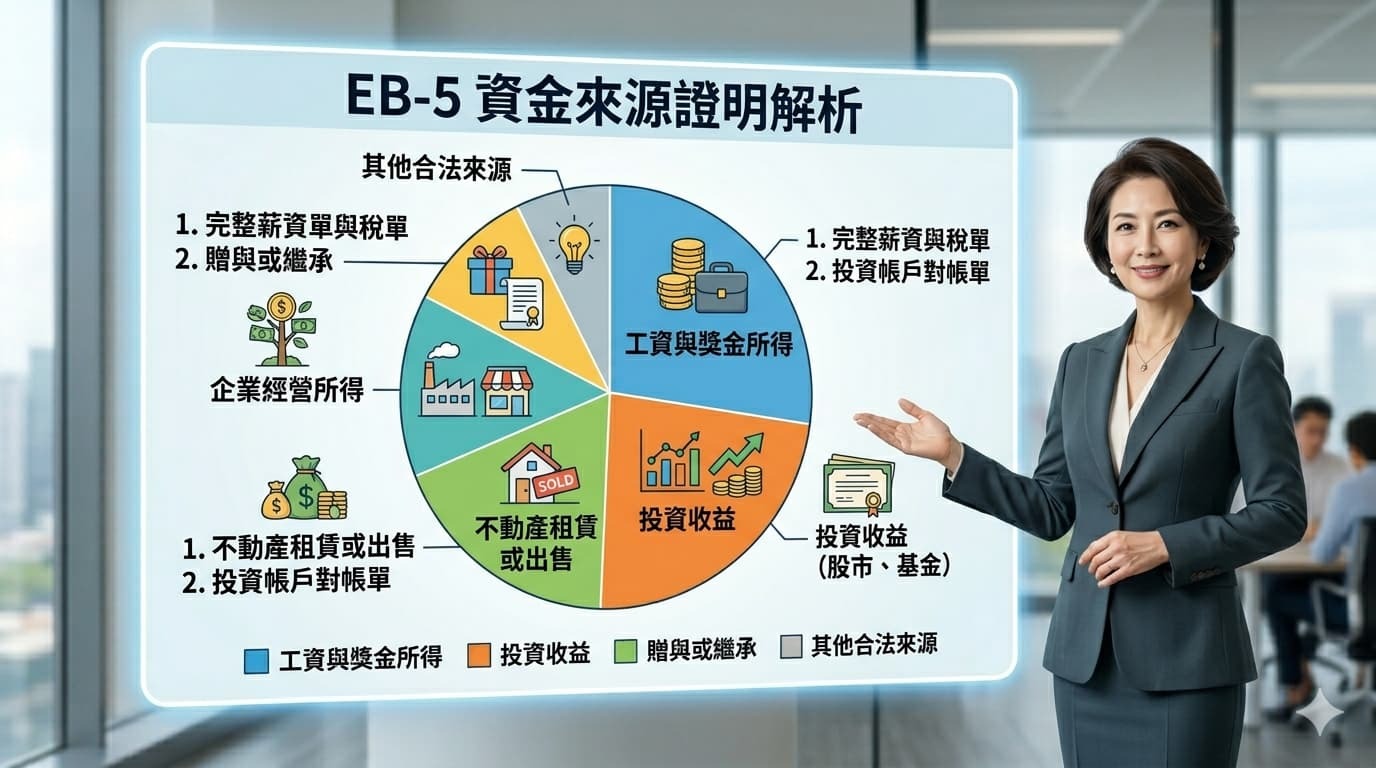
買了一輩子房地產、看盡無數建案起落的退休資深房產投資客「阿美」,最近泡茶時最常被老朋友拉著問:「阿美啊,聽說妳最近在研究美國移民?那個 EB-5 投資移民要放 80 萬美元進去,本金到底多久才能拿回來?會不會最後『綠卡沒拿到,錢還血本無歸』啊?」
阿美每次聽完都會哈哈大笑,喝一口高山茶說:「欸!妳們這群買房只看地段的人,看移民投資居然只看總價!這 80 萬美金可不是拿去買豪宅,它是一筆『帶有政策目的的風險資本』啊!」這幾年阿美因為想幫孫子看美國教育環境,發揮了他以前做建案 Due Diligence(盡職調查)的死硬精神,把 EB-5 法規與公開統計數據翻了個遍。這篇文章就把阿美這陣子蒐集的經驗與觀察,分享給同樣在關心 EB-5 資金安全的移民者!(溫馨提醒:阿美只是愛聊房產與投資的退休阿伯,不是移民律師或財務顧問,本文純屬經驗分享,不構成任何法律或投資建議喔!)

美國移民 EB-5 投資本金 多久能拿回來?會血本無歸嗎?
從資深房產投資客眼光看新法本金維持期與資本保全
EB-5 美國投資移民 80 萬美元本金到底多久才能回收?真的有可能血本無歸嗎?透過退休房地產投資客的眼光,深入拆解 EB-5 新法(RIA)最短 2 年本金維持期、區域中心出場機制(Exit Strategy),以及過往房產開發項目常見的風險控制觀念。
本文導覽目錄
- 破解 EB-5 迷思:這不是買房收租,而是「換取綠卡的風險資本」
- 80 萬美元本金放多久能拿回?解析新法(RIA)「2 年本金維持期」
- 會不會血本無歸?從「地產開發結構」拆解 EB-5 四大核心風險
- 如何避開投資坑洞?資深房產投資客的「資金安全檢查清單」
- 熱門 FAQ:美國投資移民 EB-5 本金回收與安全常識
破解 EB-5 迷思:這不是買房收租,而是「換取綠卡的風險資本」
阿美常跟朋友說,我們玩房地產的人,最習慣看地段、看投報酬率(ROI)。但搞 EB-5 投資移民,妳的「第一優先目標(Priority #1)」根本不是為了賺那 1% 或 2% 的利息,而是為了拿綠卡+資本保全(Keep Principal Safe)。
「移民局條文規定得很清楚,EB-5 資金必須處於『At-Risk(風險之中)』。簡單講,如果有人跟妳打包票說『保證保本、絕對無風險』,那恭喜妳,妳可能反而踩到移民法規的紅線了!」阿美搖搖頭說,「美國移民局就是要看妳有沒有真正把錢投入美國經濟、有沒有創造 10 個就業機會,這才是這筆錢的價值所在。」
80 萬美元本金放多久能拿回?解析新法(RIA)「2 年本金維持期」
聊到本金卡幾年,阿美秀出了他做筆記的平板電腦。以前舊法時代,因為排期動輒 5 到 10 年,資金常被強制「再投資(Reinvestment)」,搞得投資人苦不堪言。但在 2022 年 EB-5 改革與誠信法案(RIA)通過後,美國移民局(USCIS)在政策指引中做了重大澄清:
💡 美國移民局指引:新法本金維持期(Sustainment Period)重點摘要
1. 法規最短門檻:資金投入滿 2 年即可
根據 USCIS 最新說明,新法下的 EB-5 資金,只要在項目中維持「風險狀態」滿 2 年,且已完成 10 個就業機會創造,在移民法規層面上就滿足了維持期要求。
2. 商業實際週期:市場常見閉鎖期為 4 至 7 年
阿美強調:「法規給 2 年是移民局的門檻,但建案蓋房子、營運、賣掉或再融資都要時間!大部分區域中心(Regional Center)簽的合約是 5 年期,附帶 1 到 2 年的展延條款。所以心理準備最好放在 4~7 年,這才符合真實的商業邏輯。」
會不會血本無歸?從「地產開發結構」拆解 EB-5 四大核心風險
「會不會血本無歸?」這是阿美最常被問到的問題。阿美笑著說,買預售屋都有可能遇到建商跑路了,投資美國地產項目怎麼可能零風險?但在房產老手眼裡,風險是可以被「結構化拆解」的:
- 資本結構的位置(Capital Stack):阿美看項目第一眼先看 EB-5 資金是夾層貸款(Mezzanine Loan)還是優先貸款(Senior Loan)。優先貸款通常有第一順位抵押權,安全性相對較高。
- 商業可行性(Business Viability):這個建案如果在台灣,妳會買嗎?地段好不好?周邊租務市場或房價支撐力強不強?如果連基本商業邏輯都不通,光靠「能辦移民」包裝,風險自然高。
- 就業創造模型(Job Creation):EB-5 拿綠卡的關鍵是創造 10 個職位。阿美偏好選擇「建置階段(Construction Phase)」就能滿足大部份就業數量的項目,這樣就算未來營運不如預期,綠卡至少已經穩穩入口袋。
- 區域中心的歷史紀錄(Track Record):看看這個團隊以前發行過幾個項目?有沒有成功還款的歷史紀錄(Repayment History)?這就像選建商一樣,老字號、風評好的總是比較讓人安心。
如何避開投資坑洞?資深房產投資客的「資金安全檢查清單」
阿美說,他過去做投資最講究「安全邊際(Margin of Safety)」。雖然他不能給任何人投資建議,但他自己在評估數據時,會特別看這幾個關鍵指標:
第一,EB-5 佔總投資金額的比例。如果一個項目 EB-5 資金佔了 80%、開發商自己只出 5%,這種「槓桿拉太高、開發商自己沒押多少錢」的項目,阿美個人會特別謹慎。反之,開發商股權資本(Developer Equity)佔比高、銀行高級貸款已到位者,結構通常較健全。
第二,出場機制(Exit Strategy)清不清晰。未來這筆貸款到期,開發商打算靠「營運現金流買回」、「銀行再融資(Refinancing)」還是「出售資產(Asset Sale)」來還錢?這幾種方案在當前的利率環境下可行性有多高?阿美笑說:「把這些當成自己在蓋房子審預算,心裡就會有譜很多啦!」
美國移民 綠卡申請 有哪些方法路徑?
美國移民,綠卡申請方法路徑多元,除了EB-2 NIW之外,EB-1A、 EB-3、EB-5、F2,各有不同的條件申請 ,不是一定很有錢才能移民美國,如果你有很好的專業能力,EB-1A、EB2、EB3 美國移民路徑,可嘗試申請看看,如果你有一定資產基礎,EB-5、F2 美國移民路徑,是一個不錯的選擇。
👉如何申請EB1A?美國移民 EB1A綠卡申請是什麼?


美國 EB-1A 傑出人才移民 無需雇主,是一條自由度高的綠卡通道。審理優先順位高,獲批速度快 極適合自由職業者、創業者、自僱人士的傑出人才,如果你符合條件,可嘗試申請看看。
👉如何申請EB2 NIW?美國移民 EB2綠卡申請是什麼?

EB-2 NIW 美國國家利益豁免綠卡,對於高學歷或卓越專才相對友善,如果你符合這個條件,這是一條很適合你的移民快速通道。有幸獲批後,即可直接申請美國綠卡,配偶與未成年子女同享身份保障。
👉如何申請EB3?美國移民EB3綠卡申請是什麼?

美國移民,EB綠卡申請, 不需要 80 萬美元投資,也能取得美國永久居留 。依據美國《移民與國籍法》(INA)職業移民制度 透過合法聘僱程序,打開美國綠卡的大門,即使你學經歷不顯赫,依然可移民美國。
👉EB-5 投資移民計劃 如何申請規劃?

美國移民,不想被要求特殊學歷或工作經驗,也不想被要求語言能力,希望配偶與未滿21歲子女可同時申請綠卡,美國 EB-5投資移民,是一個不錯的路徑,但是該如何申請呢?
👉E2簽證 如何申請?什麼是E2投資人簽證?

美國移民 E-2 投資人簽證,是想轉EB-5 投資移民(直投)的跳板,先開始美國人生,再靈活升級身份。適合想先進入美國拿美國綠卡,但不想一次壓大筆資金的移民者。
👉美國移民申請 找到適合你的美國身份路徑

不是哪一個美國移民方案最好,而是哪個方案最適合你的條件才能,找出最適合你的綠卡申請條件與成功策略,方可為全家移民美國身份規劃。
| 📋 EB-5 專欄 | |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
|
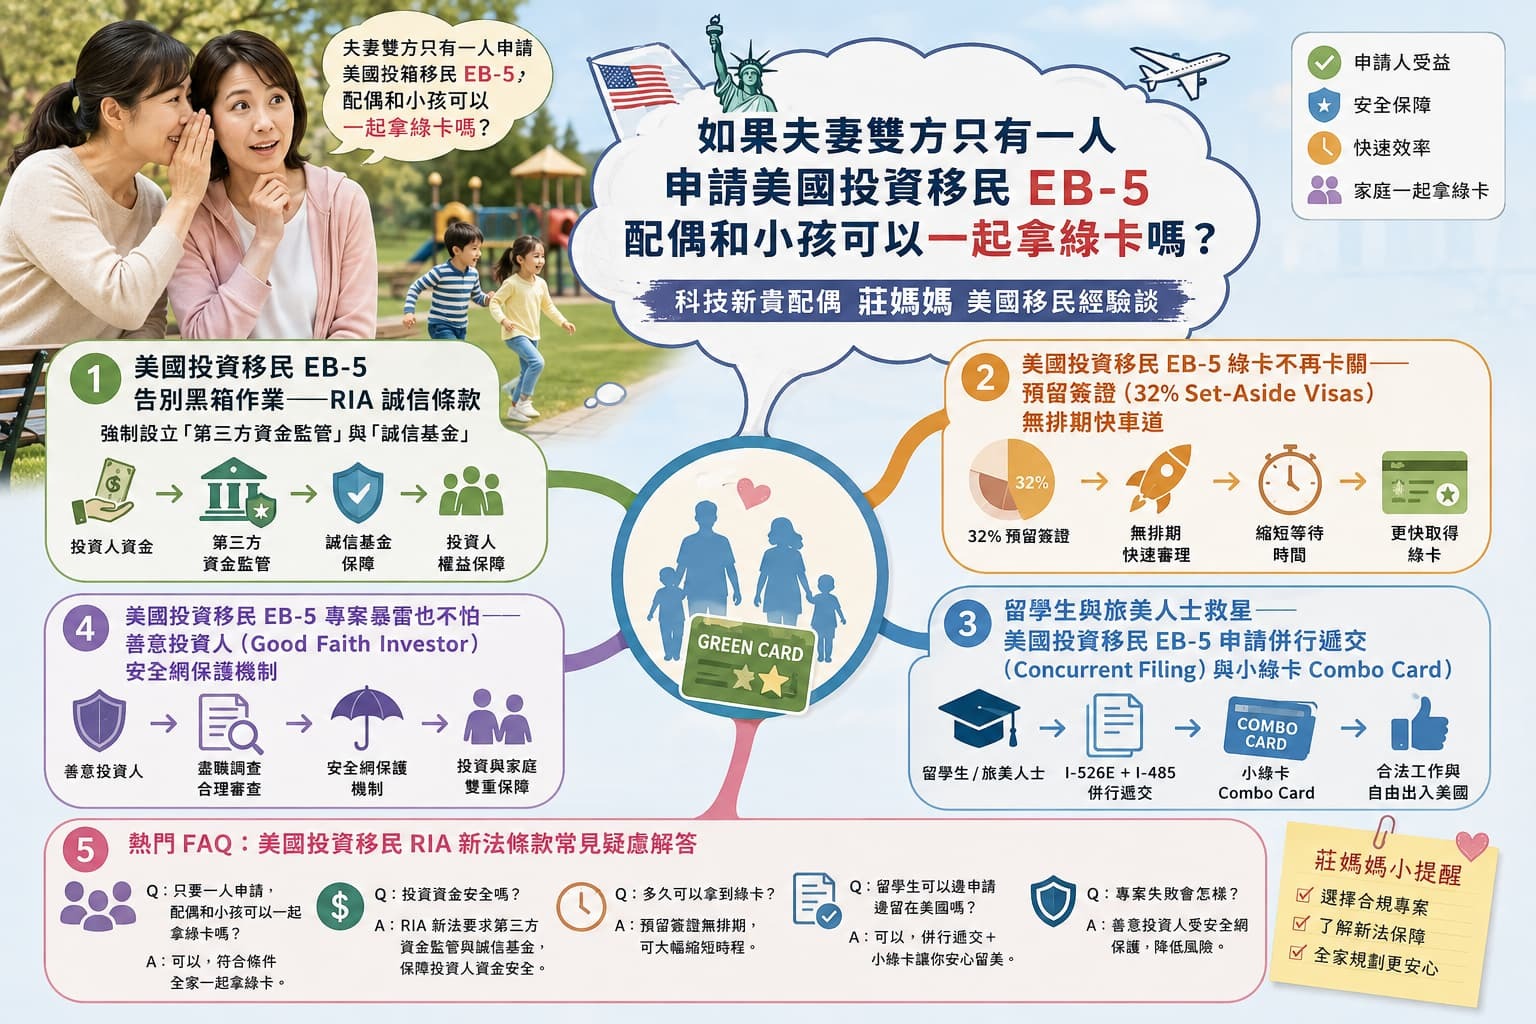
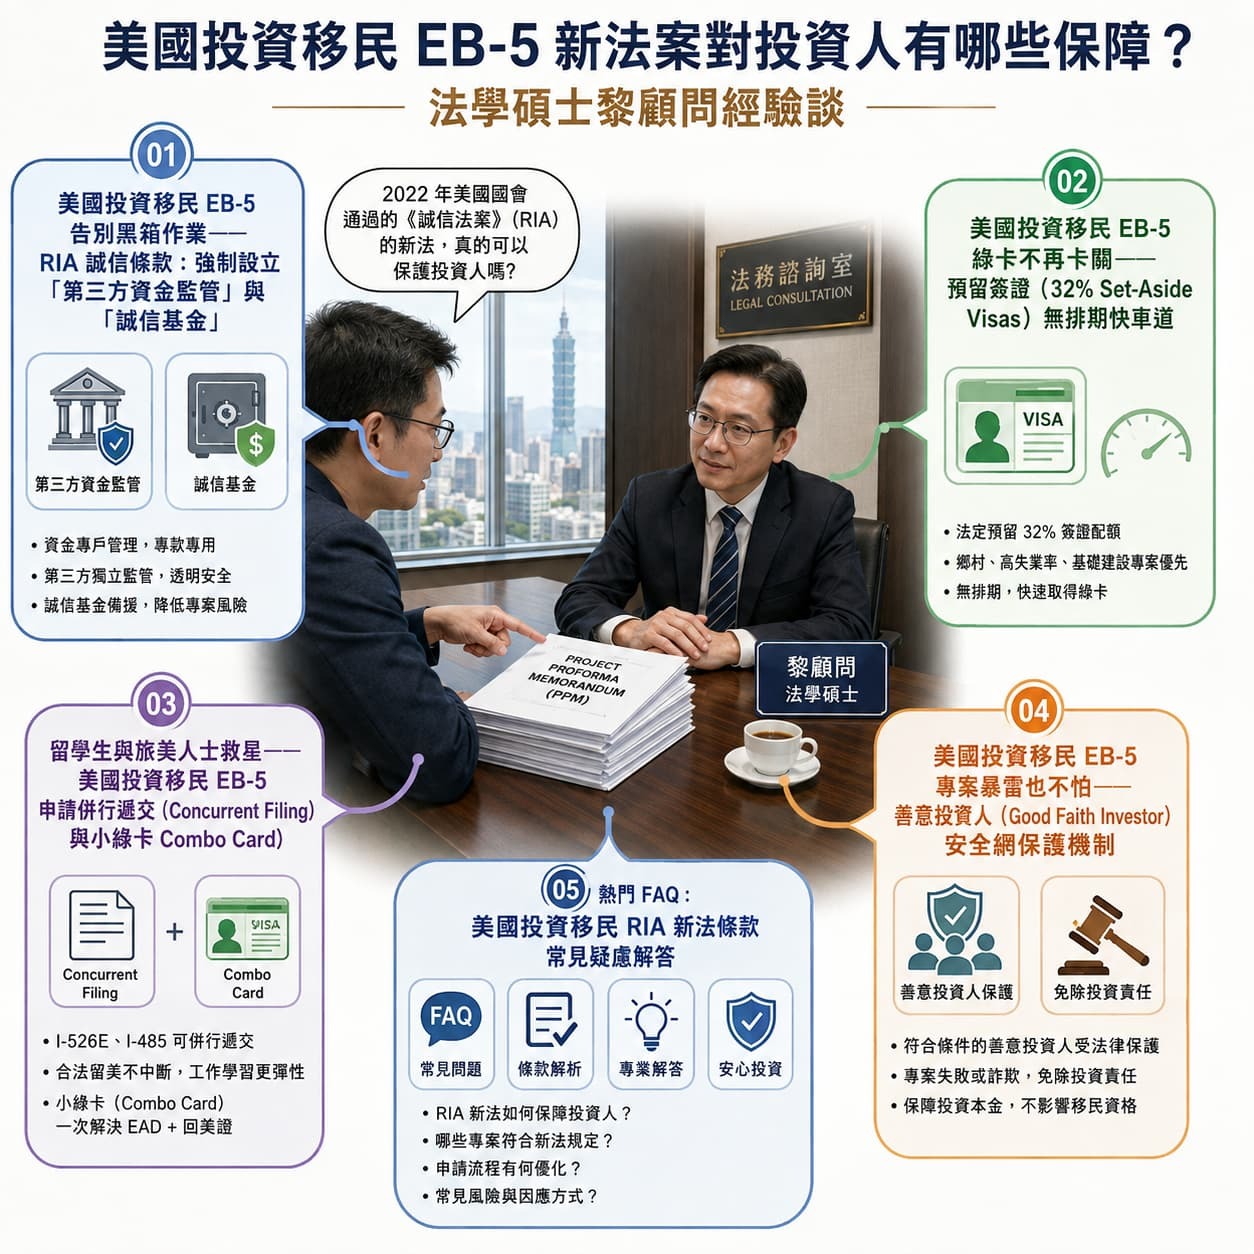


| 📋 EB-5 特輯 | |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
| |||||
|