精選
【搶銀行先修班】雅賞推薦影評電影攝影優點與匡正掠奪性貸款法哲學省思版 程明仁
2026/11/18 13:53
瀏覽102
迴響0
推薦2
引用0
【搶銀行先修班】雅賞推薦影評電影攝影優點與匡正掠奪性貸款法哲學省思版 程明仁
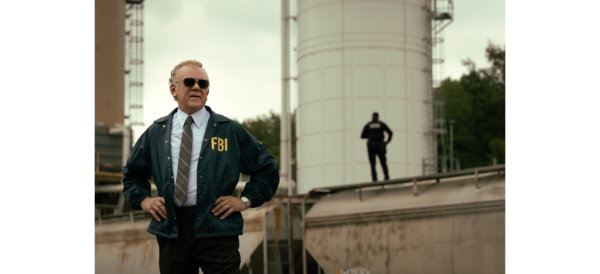
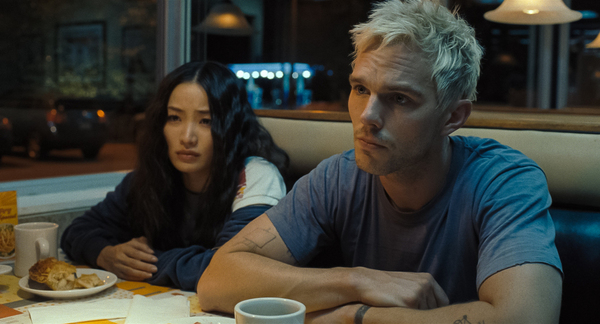
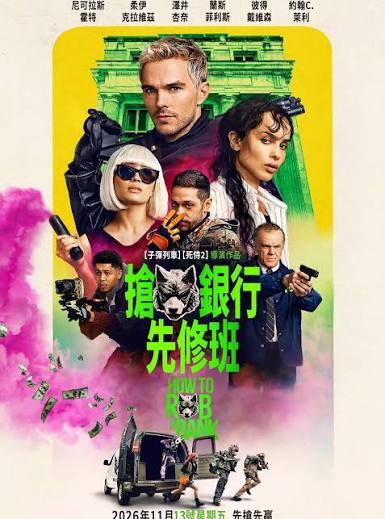
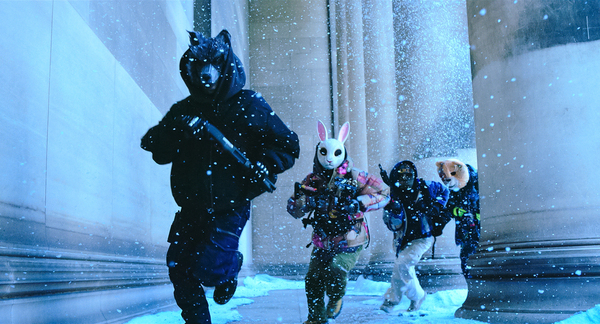
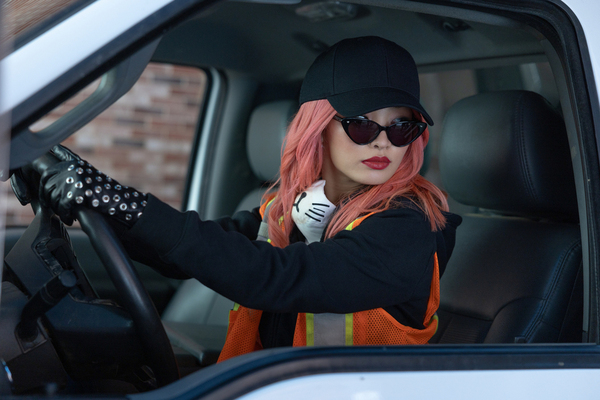
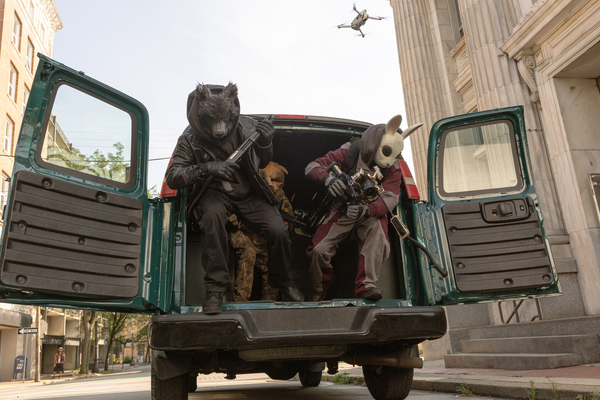
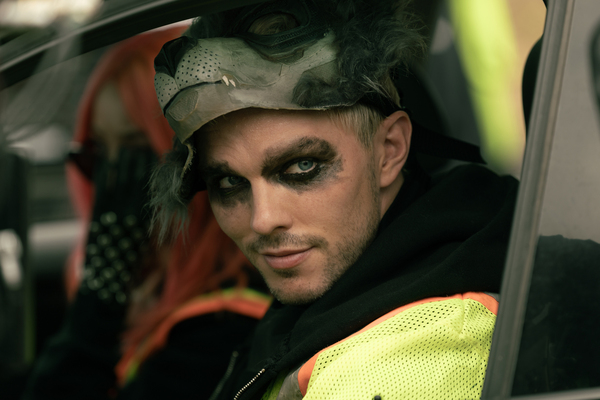
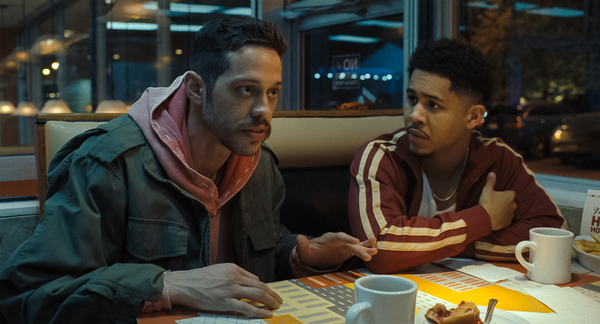
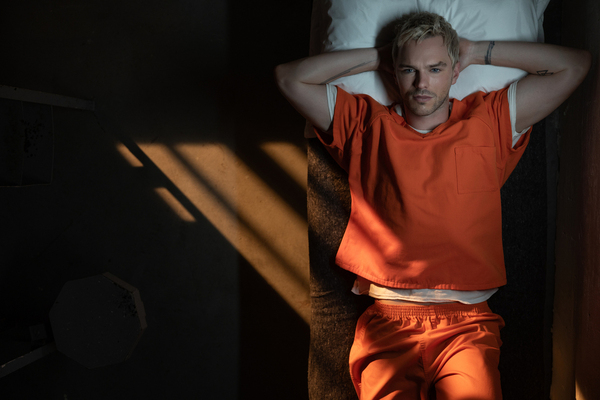
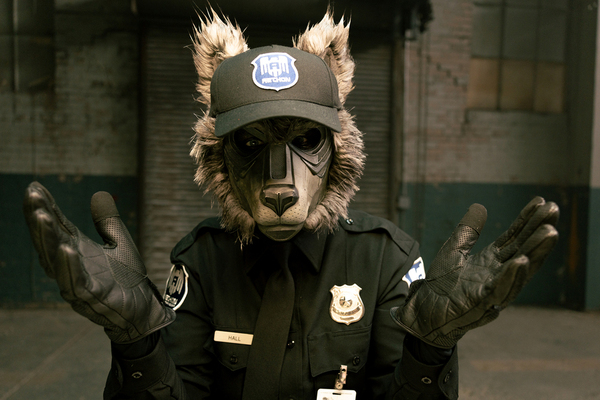
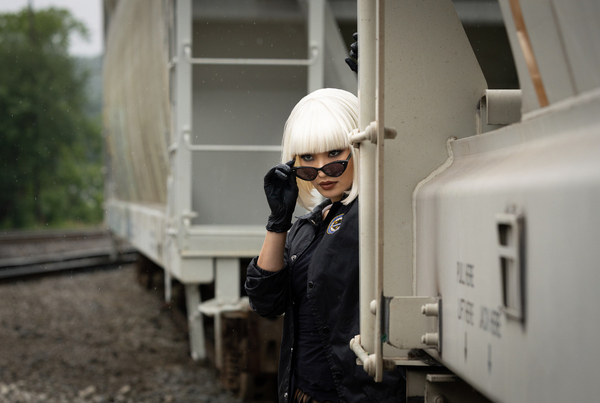
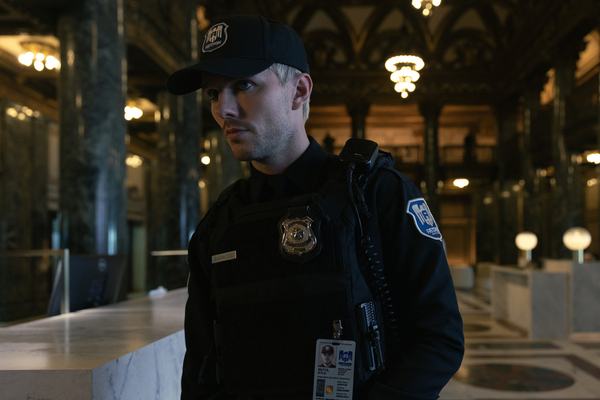
劇照和海報以及預告連結由美商索尼影業台灣分公司提供 非常感謝
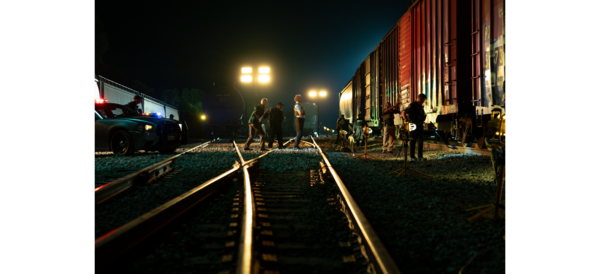
精華內容
《搶銀行先修班》(How to Rob a Bank)在電影攝影與視覺語言上展現了極具創意的突破。導演大衛·雷奇與其長期合作的資深攝影指導喬納森·塞拉(Jonathan Sela),為這部結合社群與犯罪的電影量身打造了以下三大攝影優點:
1. 獨創的「雙重影像語言」
為了完美切換「真實世界」與「網紅濾鏡」,劇組在視覺上劃分為兩套截然不同的攝影風格:
日常文戲(35mm 底片拍攝):當角色回到現實生活、面對生存困境時,攝影大量採用 35mm 菲林底片,刻意保留畫面的顆粒感、微小瑕疵與粗獷的生活質感,營造沉穩且寫實的電影感。
搶案現場(Z 世代社群視角):一旦搶劫行動開始,畫面立刻切換為網路世代熟悉的數位高畫質與直播視角,色調也變得大膽鮮明。
2. 第一人稱的「YouTube 拍攝小組」與實時動態
導演特別在劇組內成立了一支獨立的「YouTube 拍攝小組」:
多元極限攝影器材:大量動用小型行動攝影機、空拍機、360度全景攝影機以及 Insta360 運動相機。
第一人稱視角(POV):攝影機直接架設在搶匪的面具或身體上(Body Cams),甚至由演員(如蘭斯·菲利斯)在入戲狀態下直接手持拍攝,捕捉高強度的現場喘息與凌亂真實的犯罪直擊感。
3. 「獨幕劇式」的動作調度與流暢轉場
沉浸式獨幕劇調度:劇組將銀行搶案現場當作連續的「一幕劇」進行排練與拍攝。攝影機在空間中進行高難度的多機位實時捕捉(每場搶案動用 12 到 20 台攝影機同時運作),讓動作場面與角色混亂的逃亡展現驚人的連貫性。
高效率的社群剪輯風攝影:前半段主角群展示多起搶案技巧時,攝影配合網路影片的節奏,利用快速的滑動運鏡、定格字幕卡與圖表進行視覺轉場,將生硬的「搶劫教學」拍得既流暢又具有極高的娛樂觀賞性
從法哲學(Philosophy of Law)的視角來省思「匡正掠奪性貸款」,本質上是在探討法律如何界定「契約自由」的邊界,以及國家公權力介入私法自治的道德與正當性基礎。
掠奪性貸款(Predatory Lending)不僅是經濟剝削,更是對法治核心價值的挑戰。以下從四大法哲學流派與核心命題,對此進行深度省思:
一、 契約自由 vs. 家長主義(Paternalism)
傳統自由主義法學(如洛克、密爾)強調「契約自由」與「私法自治」,認為成年人在理性、自願情況下簽署的借貸契約,法律應予尊重(承諾必須遵守,Pacta sunt servanda)。
掠奪性貸款的自由悖論:法哲學家指出,掠奪性貸款中的「自願」往往是虛假的。當借款人面臨生存危機、醫療急難或嚴重資訊不對稱時,其自由意志已被結構性環境剝奪。
正當的法律家長主義:國家介入(如設定利率上限、強制審查還款能力)並非侵害自由,而是為了保護弱勢者免於因一時的絕境而陷入永久的「債務奴役」(Debt Bondage)。這符合密爾的「傷害原則」延伸——法律應阻止人們出賣自己未來的自由。
二、 亞里斯多德的「矯正正義」與「分配正義」
亞里斯多德將正義分為「分配正義」(Distributive Justice)與「矯正正義」(Corrective Justice)。
司法裁判的局限(矯正正義):法院的個案裁判屬於「矯正正義」,即在傷害發生後,透過宣告契約無效、減免利息,試圖將雙方回復到平衡狀態。但這治標不治本,且弱勢者往往無力負擔訴訟成本。
體制改革的必要(分配正義):行政與立法部門推動的制度改革(如普惠金融、政府擔保貸款、限制總量管制),屬於「分配正義」的實踐。國家必須重新配置社會資源與金融機會,打破「窮人只能找地下錢莊」的制度性不公,從源頭消除掠奪性貸款滋生的土壤。
三、 經濟分析法學:效率、外部性與交易成本
以波斯納(Richard Posner)為代表的經濟分析法學(Law and Economics),主張法律應追求社會效率最大化。
市場失靈與掠奪性定價:掠奪性貸款並非高效的市場行為,而是高度利用「行為經濟學」弱點(如人類的當下偏誤、對利息計算的盲區)的市場失靈。
社會外部性成本:地下錢莊引發的逼債、暴力犯罪、家庭破碎與破產,會產生龐大的負外部性(Externalities)成本,這些成本最終由全社會(警察、社福、司法系統)買單。因此,政府進行事前監管(如阻斷廣告、控管人頭帳戶),是為了降低整體的社會交易成本,符合效率原則。
四、 馬克思主義法學與批判法學(CLS):法律的階級批判
批判法學派(Critical Legal Studies)主張,法律從非絕對中立,往往傾斜於保護資本擁有者。
金融資本的暴力:若法律只機械式地保障「債權人的請求權」,而不拷問債權的合理性,法律便淪為協助資本家剝削無產階級的工具。
法律的實質正義轉型:現代各國將「重利」入刑、剝奪超額利息的請求權,甚至實施如紐西蘭的《負責任借貸法典》(放款前未盡審查義務則免除利息),代表法律正從保護「形式上的資產階權」,轉向捍衛「實質上的人格尊嚴」。
結語:從「形式法治」走向「實質正義」
法哲學的省思告訴我們,匡正掠奪性貸款的體制改革,絕非單純的經濟干預,而是法治(Rule of Law)的自我救贖。
如果法律只保護契約的字面形式,而無視簽約背後的血淚與絕境,那法律只是一種「合法的暴力」。政府透過跨部會體制改革,將金融活動框限在道德與人性的底線之內,正是為了讓法律回歸其終極關懷——維護每一個人的實質主體性與尊嚴。
在現代金融體制改革中,最核心的衝突並非非黑即白的二選一,而是陷入了「國家家長主義的家長式窒息(管太多)」與「資本在法律體系中的變形寄生(無能為力)」的雙重困境。這是一場國家權力、市場自由與階級剝削的拉鋸戰。
台灣目前最大的困境,正是批判法學所揭示的「法律對資本變形的無能」。即便民法限制了16%的利率,影子銀行與大型租賃資融公司(如租賃三雄)依舊能利用法律空白,透過分期付款、中古車超貸、變相代辦費等方式,實質上對學生和外送員進行年化利率高達30%以上的剝削。「融資公司法」草案延宕多年未能立法,正說明了大型資本背後的政治經濟力量,使得法律在面對新興的、披著合法外衣的掠奪性貸款時,依然顯得步履蹣跚。
析論結語:法哲學的終極解謎
這兩者的衝突,本質上是現代法治國家在「保護」與「賦權」之間的兩難:
當國家試圖「徹底保護」弱勢(如日本總量管制),往往因手段過於粗暴(過度家長主義),反而將弱勢推向了法律管不到的更黑暗地帶,促成了另一種法律的無能。
當國家試圖「尊重市場」僅作底線防禦(如德國條款、台灣現況),資本高超的法律擬制與科技變形能力,總能輕易穿透法律的圍牆,繼續對底層進行實質剝削。
因此,真正有效的改革不是在兩者中二選一,而是「以分配正義打破家長主義的悖論」:
國家不應只是「禁止窮人借錢(日本)」或「禁止資方收高利(德、台)」,而是必須由國家主導建立強大的公營、政策性替代金融市場(如南韓的庶民金融振興院)。當弱勢者在合法的體制內有真正的選擇時,契約自由才具有實質意義,國家也才能真正擺脫「管太多」或「無能為力」的雙重歷史詛咒。
我國憲法中平民金融機構能否落實建制如南韓的庶民金融振興院
我國憲法完全支持、甚至強烈要求建制如同南韓「庶民金融振興院」的政策性平民金融機構。
這不僅僅是政策可行性的問題,更是落實中華民國憲法基本國策的具體要求。在我國憲法第十三章第三節國民經濟中,有一條非常特別且具前瞻性的條文,正是為了解決底層弱勢階級的經濟困境而設計。
一、 憲法第 150 條:建制「庶民金融振興院」的最高法理依據
《中華民國憲法》第 150 條明定:「國家應普設平民金融機構,以救濟失業。」
這條誕生於 1947 年的條文,起草背景正是因為當時民間高利貸剝削極為嚴重。憲法學者與法哲學家指出,這條憲法義務具有極強的「分配正義」色彩:
反對金融排除: 憲法課予國家義務,不能讓被主流商業銀行篩選、拋棄的「平民」或「失業者」,只能向地下錢莊或掠奪性融資公司借款。
實質正義的承諾: 國家必須親自下場,確保弱勢者擁有「可負擔、負責任」的融資管道,協助其脫困或創業,這也是普惠金融的核心精神。
二、 現況對比:台灣目前「形式落實」與南韓「實質振興」的差距
雖然台灣現行有許多依據憲法第 150 條延伸而來的零星政策(如勞動部勞工紓困貸款、青年創業貸款、微型創業鳳凰貸款),但與南韓「庶民金融振興院」相比,台灣在建制上呈現高度碎片化: [1]
比較維度 台灣現行做法(多頭馬車) 南韓庶民金融振興院(一站式機構)
組織定位 分散於勞動部、經濟部、農業部,缺乏統一的專責國家金融機構。 國家級專責公營機構,統一調配資源與政策性擔保。
資金來源 依賴國發基金提撥、各部會預算補貼,或強制限期商業銀行配合。 結合政府預算、休眠存款、金融機構聯合出資,形成永續運作的龐大基金。
服務整合 弱勢者須自己尋找不同部會的紓困案,且通常「只給貸款、不管後續」。 核心特色為「貸款+債務清償諮詢+就業媒合」一站式服務,徹底根治貧窮。
當前的台灣金融市場(如 2025、2026 年受社會高度關注的「萬物貸」、中古車超貸及大型租賃公司的變相高利剝削),正說明了僅靠行政圍堵、而缺乏「國家級政策性平民金融機構」做盾牌,弱勢者依然會被誘向掠奪性貸款。
三、 台灣如何從憲法層面「落實建制」?兩大核心路徑
若要將憲法第 150 條的「平民金融機構」升級為台灣版的庶民金融振興院,必須跨越現行的行政與市場障礙:
1. 立法路徑:打破《融資公司法》與《金管會組織法》的盲區
目前台灣民間極力推動「融資專法」以納管影子銀行。然而,真正的改革必須是雙向的:一邊壓制民間惡性融資,另一邊則應透過立法,將原本附屬於各部會的紓困貸款與「中小企業信用保證基金(信保基金)」進行質變與整合,立法成立隸屬於行政院的「普惠庶民金融振興局/院」,給予其在金融體系中合法的「政策性主體」地位。
2. 財源路徑:推動「休眠帳戶運用機制」與「金融特許社會責任金」
南韓模式成功的關鍵在於源源不絕的非稅收資金。台灣可透過修法,將銀行業長期無人認領的「休眠存款」與「特許金融機構的超額盈餘(提撥特定比例之社會包容基金)」,專款專用於此機構。這完全符合憲法第 150 條「國家應普設」的公權力積極介入原則。
結論:法哲學的實踐
從法哲學反思,建立台灣的「庶民金融振興院」,是將憲法第 150 條從歷史紙面上的「老派宣示」,轉化為現代法治國家「實質正義」的終極防線。
國家不能一邊用家長主義限制底層人民向民間借貸(如修法降息、阻斷金流),卻又在分配正義上無能為力,不提供任何體制內的生存選擇。 落實建制平民金融機構,由國家承擔最終風險、提供低利融資與就業輔導,才是真正用制度尊嚴,將弱勢同胞從地下錢莊與掠奪性貸款的泥潭中打撈出來的憲法解方。
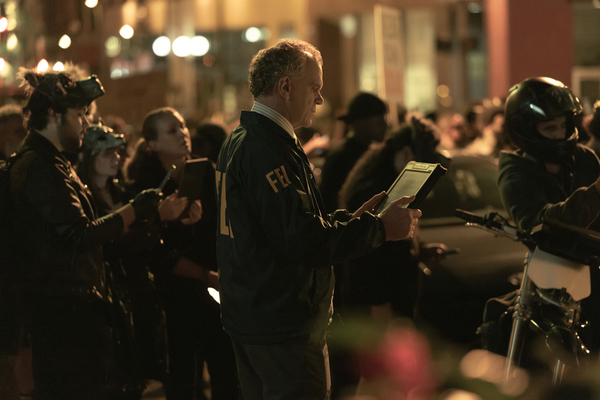
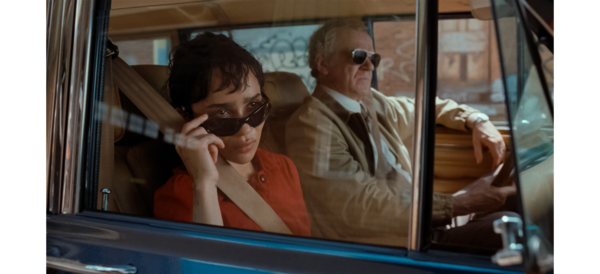
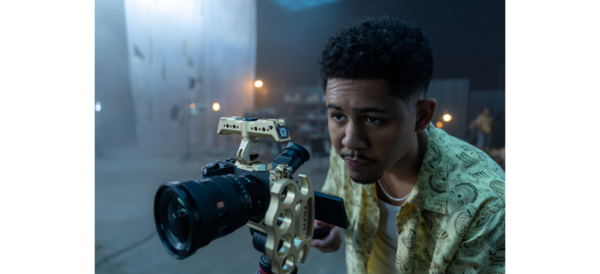
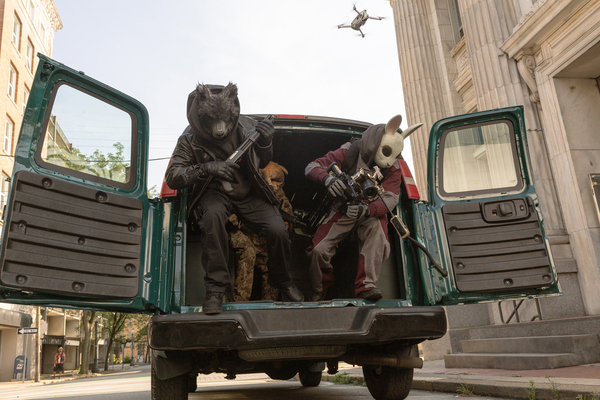
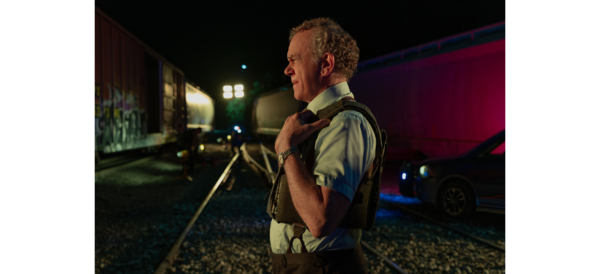
搭配影片: 狼群小隊花絮篇
【搶銀行先修班 】[輔15] 狼群小隊花絮篇,11月13日(五) 先搶先贏
https://www.youtube.com/watch?v=CEy-vSpFprk
完整細節闡析版 請繼續看下去
【搶銀行先修班】雅賞推薦影評電影攝影優點與匡正掠奪性貸款法哲學省思版 程明仁
搭配影片: 狼群小隊花絮篇
【搶銀行先修班 】[輔15] 狼群小隊花絮篇,11月13日(五) 先搶先贏
https://www.youtube.com/watch?v=CEy-vSpFprk
【搶銀行先修班】雅賞推薦影評電影攝影優點與匡正掠奪性貸款法哲學省思版 程明仁
《搶銀行先修班》(How to Rob a Bank)在電影攝影與視覺語言上展現了極具創意的突破。導演大衛·雷奇與其長期合作的資深攝影指導喬納森·塞拉(Jonathan Sela),為這部結合社群與犯罪的電影量身打造了以下三大攝影優點:
1. 獨創的「雙重影像語言」
為了完美切換「真實世界」與「網紅濾鏡」,劇組在視覺上劃分為兩套截然不同的攝影風格:
日常文戲(35mm 底片拍攝):當角色回到現實生活、面對生存困境時,攝影大量採用 35mm 菲林底片,刻意保留畫面的顆粒感、微小瑕疵與粗獷的生活質感,營造沉穩且寫實的電影感。
搶案現場(Z 世代社群視角):一旦搶劫行動開始,畫面立刻切換為網路世代熟悉的數位高畫質與直播視角,色調也變得大膽鮮明。
2. 第一人稱的「YouTube 拍攝小組」與實時動態
導演特別在劇組內成立了一支獨立的「YouTube 拍攝小組」:
多元極限攝影器材:大量動用小型行動攝影機、空拍機、360度全景攝影機以及 Insta360 運動相機。
第一人稱視角(POV):攝影機直接架設在搶匪的面具或身體上(Body Cams),甚至由演員(如蘭斯·菲利斯)在入戲狀態下直接手持拍攝,捕捉高強度的現場喘息與凌亂真實的犯罪直擊感。
3. 「獨幕劇式」的動作調度與流暢轉場
沉浸式獨幕劇調度:劇組將銀行搶案現場當作連續的「一幕劇」進行排練與拍攝。攝影機在空間中進行高難度的多機位實時捕捉(每場搶案動用 12 到 20 台攝影機同時運作),讓動作場面與角色混亂的逃亡展現驚人的連貫性。
高效率的社群剪輯風攝影:前半段主角群展示多起搶案技巧時,攝影配合網路影片的節奏,利用快速的滑動運鏡、定格字幕卡與圖表進行視覺轉場,將生硬的「搶劫教學」拍得既流暢又具有極高的娛樂觀賞性
從法哲學(Philosophy of Law)的視角來省思「匡正掠奪性貸款」,本質上是在探討法律如何界定「契約自由」的邊界,以及國家公權力介入私法自治的道德與正當性基礎。
掠奪性貸款(Predatory Lending)不僅是經濟剝削,更是對法治核心價值的挑戰。以下從四大法哲學流派與核心命題,對此進行深度省思:
一、 契約自由 vs. 家長主義(Paternalism)
傳統自由主義法學(如洛克、密爾)強調「契約自由」與「私法自治」,認為成年人在理性、自願情況下簽署的借貸契約,法律應予尊重(承諾必須遵守,Pacta sunt servanda)。
掠奪性貸款的自由悖論:法哲學家指出,掠奪性貸款中的「自願」往往是虛假的。當借款人面臨生存危機、醫療急難或嚴重資訊不對稱時,其自由意志已被結構性環境剝奪。
正當的法律家長主義:國家介入(如設定利率上限、強制審查還款能力)並非侵害自由,而是為了保護弱勢者免於因一時的絕境而陷入永久的「債務奴役」(Debt Bondage)。這符合密爾的「傷害原則」延伸——法律應阻止人們出賣自己未來的自由。
二、 亞里斯多德的「矯正正義」與「分配正義」
亞里斯多德將正義分為「分配正義」(Distributive Justice)與「矯正正義」(Corrective Justice)。
司法裁判的局限(矯正正義):法院的個案裁判屬於「矯正正義」,即在傷害發生後,透過宣告契約無效、減免利息,試圖將雙方回復到平衡狀態。但這治標不治本,且弱勢者往往無力負擔訴訟成本。
體制改革的必要(分配正義):行政與立法部門推動的制度改革(如普惠金融、政府擔保貸款、限制總量管制),屬於「分配正義」的實踐。國家必須重新配置社會資源與金融機會,打破「窮人只能找地下錢莊」的制度性不公,從源頭消除掠奪性貸款滋生的土壤。
三、 經濟分析法學:效率、外部性與交易成本
以波斯納(Richard Posner)為代表的經濟分析法學(Law and Economics),主張法律應追求社會效率最大化。
市場失靈與掠奪性定價:掠奪性貸款並非高效的市場行為,而是高度利用「行為經濟學」弱點(如人類的當下偏誤、對利息計算的盲區)的市場失靈。
社會外部性成本:地下錢莊引發的逼債、暴力犯罪、家庭破碎與破產,會產生龐大的負外部性(Externalities)成本,這些成本最終由全社會(警察、社福、司法系統)買單。因此,政府進行事前監管(如阻斷廣告、控管人頭帳戶),是為了降低整體的社會交易成本,符合效率原則。
四、 馬克思主義法學與批判法學(CLS):法律的階級批判
批判法學派(Critical Legal Studies)主張,法律從非絕對中立,往往傾斜於保護資本擁有者。
金融資本的暴力:若法律只機械式地保障「債權人的請求權」,而不拷問債權的合理性,法律便淪為協助資本家剝削無產階級的工具。
法律的實質正義轉型:現代各國將「重利」入刑、剝奪超額利息的請求權,甚至實施如紐西蘭的《負責任借貸法典》(放款前未盡審查義務則免除利息),代表法律正從保護「形式上的資產階權」,轉向捍衛「實質上的人格尊嚴」。
結語:從「形式法治」走向「實質正義」
法哲學的省思告訴我們,匡正掠奪性貸款的體制改革,絕非單純的經濟干預,而是法治(Rule of Law)的自我救贖。
如果法律只保護契約的字面形式,而無視簽約背後的血淚與絕境,那法律只是一種「合法的暴力」。政府透過跨部會體制改革,將金融活動框限在道德與人性的底線之內,正是為了讓法律回歸其終極關懷——維護每一個人的實質主體性與尊嚴。
在現代金融體制改革中,最核心的衝突並非非黑即白的二選一,而是陷入了「國家家長主義的家長式窒息(管太多)」與「資本在法律體系中的變形寄生(無能為力)」的雙重困境。這是一場國家權力、市場自由與階級剝削的拉鋸戰。
以下結合日本的總量管制、德國的善良風俗條款以及台灣的控管監督現況,對這兩個法哲學核心衝突進行深度析論與思辨:
一、 日本「總量管制」:家長主義的極致與其誘發的「法律無能」
2006年日本大幅修訂《貸金業法》,引入極具家長主義色彩的「總量管制」制度(個人借款總額不得超過年收入的1/3)。
國家管太多的思辨(過度家長主義):
國家直接替代個人進行理性決策,假設「收入低的人就沒有能力管理更高額度的負債」。這在實踐上產生了嚴重的擠出效應。當合法的貸金業者(消金公司)依法拒絕年收入不足或失業的弱勢者時,這些人並未因此不需要資金,反而被逼向更深不見底的「暗黑金融(地下錢莊、網路上黑市放貸)」。
法律無能為力的思辨(批判法學視角):
批判法學派在此看到了資本的偽善。總量管制看似保護窮人,實質上是將風險過高的底層階級「逐出」受法律保護的合法金融市場。資本(銀行與合法貸金業)藉此完成了風險轉移與階級篩選,而真正面臨實質剝削的邊緣群體,法律反而徹底失去了對他們的保護效力。
二、 德國「善良風俗條款」:形式正義與實質剝削的模糊邊界
德國訴諸民法第138條的「違背善良風俗(Wucher/暴利)」條款,規定若貸款利率超過市場平均利率的100%(或絕對利率超過平均12%以上),契約即為無效。
國家管太多的思辨(溫和的家長主義):
德國並未像日本一樣直接限制借款人的「借款資格」,而是限制資方的「定價權」。這是一種動態的、相對尊重的家長主義。它不窒息市場需求,而是拉出一條「不可逾越的道德底線」。
法律無能為力的思辨(批判法學視角):
批判法學會直指此制度的隱形門檻(交易成本)。如何定義「市場平均利率」?弱勢借款人在面對高科技、精算化的現代金融資本時,是否有能力去提起訴訟並舉證資方「利用其急迫、輕率或無經驗」?當當代金融資本透過「動態定價演算法」、「先買後付(BNPL)」等科技外衣,將實質利息拆解為手續費、延遲金時,這種傳統的法律道德條款往往顯得過於遲鈍,對結構性的資本剝削依然顯得無力。
三、 台灣的控管監督:在兩大衝突夾縫中的「行政防禦戰」
台灣近年將民法法定利率上限調降至 16%,並透過行政手段(如金管會與數位部要求社群廣告實名制、嚴查人頭帳戶、研擬「融資公司法」)進行控管。
國家管太多的思辨(行政家長主義):
台灣的模式高度依賴事前行政管制。當政府強制要求Meta、Google下架未經核准的金融廣告,並對銀行人頭帳戶實施極嚴格的凍結機制時,雖然保護了民眾免受掠奪性詐貸的侵害,但同時也提高了合法新創金融(如P2P、非典型融資平台)的生存成本。這種「以防詐/防高利貸為名」的全面監管,某種程度上窒息了民間普惠金融金融創新的空間。
法律無能為力的思辨(批判法學視角):
台灣目前最大的困境,正是批判法學所揭示的「法律對資本變形的無能」。即便民法限制了16%的利率,影子銀行與大型租賃資融公司(如租賃三雄)依舊能利用法律空白,透過分期付款、中古車超貸、變相代辦費等方式,實質上對學生和外送員進行年化利率高達30%以上的剝削。「融資公司法」草案延宕多年未能立法,正說明了大型資本背後的政治經濟力量,使得法律在面對新興的、披著合法外衣的掠奪性貸款時,依然顯得步履蹣跚。
析論結語:法哲學的終極解謎
這兩者的衝突,本質上是現代法治國家在「保護」與「賦權」之間的兩難:
當國家試圖「徹底保護」弱勢(如日本總量管制),往往因手段過於粗暴(過度家長主義),反而將弱勢推向了法律管不到的更黑暗地帶,促成了另一種法律的無能。
當國家試圖「尊重市場」僅作底線防禦(如德國條款、台灣現況),資本高超的法律擬制與科技變形能力,總能輕易穿透法律的圍牆,繼續對底層進行實質剝削。
因此,真正有效的改革不是在兩者中二選一,而是「以分配正義打破家長主義的悖論」:
國家不應只是「禁止窮人借錢(日本)」或「禁止資方收高利(德、台)」,而是必須由國家主導建立強大的公營、政策性替代金融市場(如南韓的庶民金融振興院)。當弱勢者在合法的體制內有真正的選擇時,契約自由才具有實質意義,國家也才能真正擺脫「管太多」或「無能為力」的雙重歷史詛咒。
我國憲法中平民金融機構能否落實建制如南韓的庶民金融振興院
我國憲法完全支持、甚至強烈要求建制如同南韓「庶民金融振興院」的政策性平民金融機構。
這不僅僅是政策可行性的問題,更是落實中華民國憲法基本國策的具體要求。在我國憲法第十三章第三節國民經濟中,有一條非常特別且具前瞻性的條文,正是為了解決底層弱勢階級的經濟困境而設計。
一、 憲法第 150 條:建制「庶民金融振興院」的最高法理依據
《中華民國憲法》第 150 條明定:「國家應普設平民金融機構,以救濟失業。」
這條誕生於 1947 年的條文,起草背景正是因為當時民間高利貸剝削極為嚴重。憲法學者與法哲學家指出,這條憲法義務具有極強的「分配正義」色彩:
反對金融排除: 憲法課予國家義務,不能讓被主流商業銀行篩選、拋棄的「平民」或「失業者」,只能向地下錢莊或掠奪性融資公司借款。
實質正義的承諾: 國家必須親自下場,確保弱勢者擁有「可負擔、負責任」的融資管道,協助其脫困或創業,這也是普惠金融的核心精神。
二、 現況對比:台灣目前「形式落實」與南韓「實質振興」的差距
雖然台灣現行有許多依據憲法第 150 條延伸而來的零星政策(如勞動部勞工紓困貸款、青年創業貸款、微型創業鳳凰貸款),但與南韓「庶民金融振興院」相比,台灣在建制上呈現高度碎片化: [1]
比較維度 台灣現行做法(多頭馬車) 南韓庶民金融振興院(一站式機構)
組織定位 分散於勞動部、經濟部、農業部,缺乏統一的專責國家金融機構。 國家級專責公營機構,統一調配資源與政策性擔保。
資金來源 依賴國發基金提撥、各部會預算補貼,或強制限期商業銀行配合。 結合政府預算、休眠存款、金融機構聯合出資,形成永續運作的龐大基金。
服務整合 弱勢者須自己尋找不同部會的紓困案,且通常「只給貸款、不管後續」。 核心特色為「貸款+債務清償諮詢+就業媒合」一站式服務,徹底根治貧窮。
當前的台灣金融市場(如 2025、2026 年受社會高度關注的「萬物貸」、中古車超貸及大型租賃公司的變相高利剝削),正說明了僅靠行政圍堵、而缺乏「國家級政策性平民金融機構」做盾牌,弱勢者依然會被誘向掠奪性貸款。
三、 台灣如何從憲法層面「落實建制」?兩大核心路徑
若要將憲法第 150 條的「平民金融機構」升級為台灣版的庶民金融振興院,必須跨越現行的行政與市場障礙:
1. 立法路徑:打破《融資公司法》與《金管會組織法》的盲區
目前台灣民間極力推動「融資專法」以納管影子銀行。然而,真正的改革必須是雙向的:一邊壓制民間惡性融資,另一邊則應透過立法,將原本附屬於各部會的紓困貸款與「中小企業信用保證基金(信保基金)」進行質變與整合,立法成立隸屬於行政院的「普惠庶民金融振興局/院」,給予其在金融體系中合法的「政策性主體」地位。
2. 財源路徑:推動「休眠帳戶運用機制」與「金融特許社會責任金」
南韓模式成功的關鍵在於源源不絕的非稅收資金。台灣可透過修法,將銀行業長期無人認領的「休眠存款」與「特許金融機構的超額盈餘(提撥特定比例之社會包容基金)」,專款專用於此機構。這完全符合憲法第 150 條「國家應普設」的公權力積極介入原則。
結論:法哲學的實踐
從法哲學反思,建立台灣的「庶民金融振興院」,是將憲法第 150 條從歷史紙面上的「老派宣示」,轉化為現代法治國家「實質正義」的終極防線。
國家不能一邊用家長主義限制底層人民向民間借貸(如修法降息、阻斷金流),卻又在分配正義上無能為力,不提供任何體制內的生存選擇。 落實建制平民金融機構,由國家承擔最終風險、提供低利融資與就業輔導,才是真正用制度尊嚴,將弱勢同胞從地下錢莊與掠奪性貸款的泥潭中打撈出來的憲法解方。
搭配影片: 狼群小隊花絮篇
【搶銀行先修班 】[輔15] 狼群小隊花絮篇,11月13日(五) 先搶先贏
https://www.youtube.com/watch?v=CEy-vSpFprk
【搶銀行先修班】雅賞推薦影評 系列
【搶銀行先修班】雅賞推薦影評 程明仁
https://classic-blog.udn.com/ctpeace5656888xyz777/192843448
https://blog.udn.com/ctpeace5656888xyz777/192843448
【搶銀行先修班】雅賞推薦影評 續 程明仁
https://classic-blog.udn.com/ctpeace5656888xyz777/192850800
https://blog.udn.com/ctpeace5656888xyz777/192850800
【搶銀行先修班】雅賞推薦影評 角色衝突與道德兩難(Moral Dilemma)版程明仁
劇照和海報以及預告連結由美商索尼影業台灣分公司提供 非常感謝
https://classic-blog.udn.com/ctpeace5656888xyz777/192863606
https://blog.udn.com/ctpeace5656888xyz777/192863606
【搶銀行先修班】雅賞推薦影評網路行善惡省思版 程明仁
https://classic-blog.udn.com/ctpeace5656888xyz777/192871920
https://blog.udn.com/ctpeace5656888xyz777/192871920
【搶銀行先修班】雅賞推薦影評導演優質特色與各國或地區匡正與改革措施版 程明仁
劇照和海報以及預告連結由美商索尼影業台灣分公司提供 非常感謝
https://classic-blog.udn.com/ctpeace5656888xyz777/192905425
https://blog.udn.com/ctpeace5656888xyz777/192905425
劇照和海報以及預告連結由美商索尼影業台灣分公司提供 非常感謝
精華內容
《搶銀行先修班》(How to Rob a Bank)在電影攝影與視覺語言上展現了極具創意的突破。導演大衛·雷奇與其長期合作的資深攝影指導喬納森·塞拉(Jonathan Sela),為這部結合社群與犯罪的電影量身打造了以下三大攝影優點:
1. 獨創的「雙重影像語言」
為了完美切換「真實世界」與「網紅濾鏡」,劇組在視覺上劃分為兩套截然不同的攝影風格:
日常文戲(35mm 底片拍攝):當角色回到現實生活、面對生存困境時,攝影大量採用 35mm 菲林底片,刻意保留畫面的顆粒感、微小瑕疵與粗獷的生活質感,營造沉穩且寫實的電影感。
搶案現場(Z 世代社群視角):一旦搶劫行動開始,畫面立刻切換為網路世代熟悉的數位高畫質與直播視角,色調也變得大膽鮮明。
2. 第一人稱的「YouTube 拍攝小組」與實時動態
導演特別在劇組內成立了一支獨立的「YouTube 拍攝小組」:
多元極限攝影器材:大量動用小型行動攝影機、空拍機、360度全景攝影機以及 Insta360 運動相機。
第一人稱視角(POV):攝影機直接架設在搶匪的面具或身體上(Body Cams),甚至由演員(如蘭斯·菲利斯)在入戲狀態下直接手持拍攝,捕捉高強度的現場喘息與凌亂真實的犯罪直擊感。
3. 「獨幕劇式」的動作調度與流暢轉場
沉浸式獨幕劇調度:劇組將銀行搶案現場當作連續的「一幕劇」進行排練與拍攝。攝影機在空間中進行高難度的多機位實時捕捉(每場搶案動用 12 到 20 台攝影機同時運作),讓動作場面與角色混亂的逃亡展現驚人的連貫性。
高效率的社群剪輯風攝影:前半段主角群展示多起搶案技巧時,攝影配合網路影片的節奏,利用快速的滑動運鏡、定格字幕卡與圖表進行視覺轉場,將生硬的「搶劫教學」拍得既流暢又具有極高的娛樂觀賞性
從法哲學(Philosophy of Law)的視角來省思「匡正掠奪性貸款」,本質上是在探討法律如何界定「契約自由」的邊界,以及國家公權力介入私法自治的道德與正當性基礎。
掠奪性貸款(Predatory Lending)不僅是經濟剝削,更是對法治核心價值的挑戰。以下從四大法哲學流派與核心命題,對此進行深度省思:
一、 契約自由 vs. 家長主義(Paternalism)
傳統自由主義法學(如洛克、密爾)強調「契約自由」與「私法自治」,認為成年人在理性、自願情況下簽署的借貸契約,法律應予尊重(承諾必須遵守,Pacta sunt servanda)。
掠奪性貸款的自由悖論:法哲學家指出,掠奪性貸款中的「自願」往往是虛假的。當借款人面臨生存危機、醫療急難或嚴重資訊不對稱時,其自由意志已被結構性環境剝奪。
正當的法律家長主義:國家介入(如設定利率上限、強制審查還款能力)並非侵害自由,而是為了保護弱勢者免於因一時的絕境而陷入永久的「債務奴役」(Debt Bondage)。這符合密爾的「傷害原則」延伸——法律應阻止人們出賣自己未來的自由。
二、 亞里斯多德的「矯正正義」與「分配正義」
亞里斯多德將正義分為「分配正義」(Distributive Justice)與「矯正正義」(Corrective Justice)。
司法裁判的局限(矯正正義):法院的個案裁判屬於「矯正正義」,即在傷害發生後,透過宣告契約無效、減免利息,試圖將雙方回復到平衡狀態。但這治標不治本,且弱勢者往往無力負擔訴訟成本。
體制改革的必要(分配正義):行政與立法部門推動的制度改革(如普惠金融、政府擔保貸款、限制總量管制),屬於「分配正義」的實踐。國家必須重新配置社會資源與金融機會,打破「窮人只能找地下錢莊」的制度性不公,從源頭消除掠奪性貸款滋生的土壤。
三、 經濟分析法學:效率、外部性與交易成本
以波斯納(Richard Posner)為代表的經濟分析法學(Law and Economics),主張法律應追求社會效率最大化。
市場失靈與掠奪性定價:掠奪性貸款並非高效的市場行為,而是高度利用「行為經濟學」弱點(如人類的當下偏誤、對利息計算的盲區)的市場失靈。
社會外部性成本:地下錢莊引發的逼債、暴力犯罪、家庭破碎與破產,會產生龐大的負外部性(Externalities)成本,這些成本最終由全社會(警察、社福、司法系統)買單。因此,政府進行事前監管(如阻斷廣告、控管人頭帳戶),是為了降低整體的社會交易成本,符合效率原則。
四、 馬克思主義法學與批判法學(CLS):法律的階級批判
批判法學派(Critical Legal Studies)主張,法律從非絕對中立,往往傾斜於保護資本擁有者。
金融資本的暴力:若法律只機械式地保障「債權人的請求權」,而不拷問債權的合理性,法律便淪為協助資本家剝削無產階級的工具。
法律的實質正義轉型:現代各國將「重利」入刑、剝奪超額利息的請求權,甚至實施如紐西蘭的《負責任借貸法典》(放款前未盡審查義務則免除利息),代表法律正從保護「形式上的資產階權」,轉向捍衛「實質上的人格尊嚴」。
結語:從「形式法治」走向「實質正義」
法哲學的省思告訴我們,匡正掠奪性貸款的體制改革,絕非單純的經濟干預,而是法治(Rule of Law)的自我救贖。
如果法律只保護契約的字面形式,而無視簽約背後的血淚與絕境,那法律只是一種「合法的暴力」。政府透過跨部會體制改革,將金融活動框限在道德與人性的底線之內,正是為了讓法律回歸其終極關懷——維護每一個人的實質主體性與尊嚴。
在現代金融體制改革中,最核心的衝突並非非黑即白的二選一,而是陷入了「國家家長主義的家長式窒息(管太多)」與「資本在法律體系中的變形寄生(無能為力)」的雙重困境。這是一場國家權力、市場自由與階級剝削的拉鋸戰。
台灣目前最大的困境,正是批判法學所揭示的「法律對資本變形的無能」。即便民法限制了16%的利率,影子銀行與大型租賃資融公司(如租賃三雄)依舊能利用法律空白,透過分期付款、中古車超貸、變相代辦費等方式,實質上對學生和外送員進行年化利率高達30%以上的剝削。「融資公司法」草案延宕多年未能立法,正說明了大型資本背後的政治經濟力量,使得法律在面對新興的、披著合法外衣的掠奪性貸款時,依然顯得步履蹣跚。
析論結語:法哲學的終極解謎
這兩者的衝突,本質上是現代法治國家在「保護」與「賦權」之間的兩難:
當國家試圖「徹底保護」弱勢(如日本總量管制),往往因手段過於粗暴(過度家長主義),反而將弱勢推向了法律管不到的更黑暗地帶,促成了另一種法律的無能。
當國家試圖「尊重市場」僅作底線防禦(如德國條款、台灣現況),資本高超的法律擬制與科技變形能力,總能輕易穿透法律的圍牆,繼續對底層進行實質剝削。
因此,真正有效的改革不是在兩者中二選一,而是「以分配正義打破家長主義的悖論」:
國家不應只是「禁止窮人借錢(日本)」或「禁止資方收高利(德、台)」,而是必須由國家主導建立強大的公營、政策性替代金融市場(如南韓的庶民金融振興院)。當弱勢者在合法的體制內有真正的選擇時,契約自由才具有實質意義,國家也才能真正擺脫「管太多」或「無能為力」的雙重歷史詛咒。
我國憲法中平民金融機構能否落實建制如南韓的庶民金融振興院
我國憲法完全支持、甚至強烈要求建制如同南韓「庶民金融振興院」的政策性平民金融機構。
這不僅僅是政策可行性的問題,更是落實中華民國憲法基本國策的具體要求。在我國憲法第十三章第三節國民經濟中,有一條非常特別且具前瞻性的條文,正是為了解決底層弱勢階級的經濟困境而設計。
一、 憲法第 150 條:建制「庶民金融振興院」的最高法理依據
《中華民國憲法》第 150 條明定:「國家應普設平民金融機構,以救濟失業。」
這條誕生於 1947 年的條文,起草背景正是因為當時民間高利貸剝削極為嚴重。憲法學者與法哲學家指出,這條憲法義務具有極強的「分配正義」色彩:
反對金融排除: 憲法課予國家義務,不能讓被主流商業銀行篩選、拋棄的「平民」或「失業者」,只能向地下錢莊或掠奪性融資公司借款。
實質正義的承諾: 國家必須親自下場,確保弱勢者擁有「可負擔、負責任」的融資管道,協助其脫困或創業,這也是普惠金融的核心精神。
二、 現況對比:台灣目前「形式落實」與南韓「實質振興」的差距
雖然台灣現行有許多依據憲法第 150 條延伸而來的零星政策(如勞動部勞工紓困貸款、青年創業貸款、微型創業鳳凰貸款),但與南韓「庶民金融振興院」相比,台灣在建制上呈現高度碎片化: [1]
比較維度 台灣現行做法(多頭馬車) 南韓庶民金融振興院(一站式機構)
組織定位 分散於勞動部、經濟部、農業部,缺乏統一的專責國家金融機構。 國家級專責公營機構,統一調配資源與政策性擔保。
資金來源 依賴國發基金提撥、各部會預算補貼,或強制限期商業銀行配合。 結合政府預算、休眠存款、金融機構聯合出資,形成永續運作的龐大基金。
服務整合 弱勢者須自己尋找不同部會的紓困案,且通常「只給貸款、不管後續」。 核心特色為「貸款+債務清償諮詢+就業媒合」一站式服務,徹底根治貧窮。
當前的台灣金融市場(如 2025、2026 年受社會高度關注的「萬物貸」、中古車超貸及大型租賃公司的變相高利剝削),正說明了僅靠行政圍堵、而缺乏「國家級政策性平民金融機構」做盾牌,弱勢者依然會被誘向掠奪性貸款。
三、 台灣如何從憲法層面「落實建制」?兩大核心路徑
若要將憲法第 150 條的「平民金融機構」升級為台灣版的庶民金融振興院,必須跨越現行的行政與市場障礙:
1. 立法路徑:打破《融資公司法》與《金管會組織法》的盲區
目前台灣民間極力推動「融資專法」以納管影子銀行。然而,真正的改革必須是雙向的:一邊壓制民間惡性融資,另一邊則應透過立法,將原本附屬於各部會的紓困貸款與「中小企業信用保證基金(信保基金)」進行質變與整合,立法成立隸屬於行政院的「普惠庶民金融振興局/院」,給予其在金融體系中合法的「政策性主體」地位。
2. 財源路徑:推動「休眠帳戶運用機制」與「金融特許社會責任金」
南韓模式成功的關鍵在於源源不絕的非稅收資金。台灣可透過修法,將銀行業長期無人認領的「休眠存款」與「特許金融機構的超額盈餘(提撥特定比例之社會包容基金)」,專款專用於此機構。這完全符合憲法第 150 條「國家應普設」的公權力積極介入原則。
結論:法哲學的實踐
從法哲學反思,建立台灣的「庶民金融振興院」,是將憲法第 150 條從歷史紙面上的「老派宣示」,轉化為現代法治國家「實質正義」的終極防線。
國家不能一邊用家長主義限制底層人民向民間借貸(如修法降息、阻斷金流),卻又在分配正義上無能為力,不提供任何體制內的生存選擇。 落實建制平民金融機構,由國家承擔最終風險、提供低利融資與就業輔導,才是真正用制度尊嚴,將弱勢同胞從地下錢莊與掠奪性貸款的泥潭中打撈出來的憲法解方。
搭配影片: 狼群小隊花絮篇
【搶銀行先修班 】[輔15] 狼群小隊花絮篇,11月13日(五) 先搶先贏
https://www.youtube.com/watch?v=CEy-vSpFprk
完整細節闡析版 請繼續看下去
【搶銀行先修班】雅賞推薦影評電影攝影優點與匡正掠奪性貸款法哲學省思版 程明仁
搭配影片: 狼群小隊花絮篇
【搶銀行先修班 】[輔15] 狼群小隊花絮篇,11月13日(五) 先搶先贏
https://www.youtube.com/watch?v=CEy-vSpFprk
【搶銀行先修班】雅賞推薦影評電影攝影優點與匡正掠奪性貸款法哲學省思版 程明仁
《搶銀行先修班》(How to Rob a Bank)在電影攝影與視覺語言上展現了極具創意的突破。導演大衛·雷奇與其長期合作的資深攝影指導喬納森·塞拉(Jonathan Sela),為這部結合社群與犯罪的電影量身打造了以下三大攝影優點:
1. 獨創的「雙重影像語言」
為了完美切換「真實世界」與「網紅濾鏡」,劇組在視覺上劃分為兩套截然不同的攝影風格:
日常文戲(35mm 底片拍攝):當角色回到現實生活、面對生存困境時,攝影大量採用 35mm 菲林底片,刻意保留畫面的顆粒感、微小瑕疵與粗獷的生活質感,營造沉穩且寫實的電影感。
搶案現場(Z 世代社群視角):一旦搶劫行動開始,畫面立刻切換為網路世代熟悉的數位高畫質與直播視角,色調也變得大膽鮮明。
2. 第一人稱的「YouTube 拍攝小組」與實時動態
導演特別在劇組內成立了一支獨立的「YouTube 拍攝小組」:
多元極限攝影器材:大量動用小型行動攝影機、空拍機、360度全景攝影機以及 Insta360 運動相機。
第一人稱視角(POV):攝影機直接架設在搶匪的面具或身體上(Body Cams),甚至由演員(如蘭斯·菲利斯)在入戲狀態下直接手持拍攝,捕捉高強度的現場喘息與凌亂真實的犯罪直擊感。
3. 「獨幕劇式」的動作調度與流暢轉場
沉浸式獨幕劇調度:劇組將銀行搶案現場當作連續的「一幕劇」進行排練與拍攝。攝影機在空間中進行高難度的多機位實時捕捉(每場搶案動用 12 到 20 台攝影機同時運作),讓動作場面與角色混亂的逃亡展現驚人的連貫性。
高效率的社群剪輯風攝影:前半段主角群展示多起搶案技巧時,攝影配合網路影片的節奏,利用快速的滑動運鏡、定格字幕卡與圖表進行視覺轉場,將生硬的「搶劫教學」拍得既流暢又具有極高的娛樂觀賞性
從法哲學(Philosophy of Law)的視角來省思「匡正掠奪性貸款」,本質上是在探討法律如何界定「契約自由」的邊界,以及國家公權力介入私法自治的道德與正當性基礎。
掠奪性貸款(Predatory Lending)不僅是經濟剝削,更是對法治核心價值的挑戰。以下從四大法哲學流派與核心命題,對此進行深度省思:
一、 契約自由 vs. 家長主義(Paternalism)
傳統自由主義法學(如洛克、密爾)強調「契約自由」與「私法自治」,認為成年人在理性、自願情況下簽署的借貸契約,法律應予尊重(承諾必須遵守,Pacta sunt servanda)。
掠奪性貸款的自由悖論:法哲學家指出,掠奪性貸款中的「自願」往往是虛假的。當借款人面臨生存危機、醫療急難或嚴重資訊不對稱時,其自由意志已被結構性環境剝奪。
正當的法律家長主義:國家介入(如設定利率上限、強制審查還款能力)並非侵害自由,而是為了保護弱勢者免於因一時的絕境而陷入永久的「債務奴役」(Debt Bondage)。這符合密爾的「傷害原則」延伸——法律應阻止人們出賣自己未來的自由。
二、 亞里斯多德的「矯正正義」與「分配正義」
亞里斯多德將正義分為「分配正義」(Distributive Justice)與「矯正正義」(Corrective Justice)。
司法裁判的局限(矯正正義):法院的個案裁判屬於「矯正正義」,即在傷害發生後,透過宣告契約無效、減免利息,試圖將雙方回復到平衡狀態。但這治標不治本,且弱勢者往往無力負擔訴訟成本。
體制改革的必要(分配正義):行政與立法部門推動的制度改革(如普惠金融、政府擔保貸款、限制總量管制),屬於「分配正義」的實踐。國家必須重新配置社會資源與金融機會,打破「窮人只能找地下錢莊」的制度性不公,從源頭消除掠奪性貸款滋生的土壤。
三、 經濟分析法學:效率、外部性與交易成本
以波斯納(Richard Posner)為代表的經濟分析法學(Law and Economics),主張法律應追求社會效率最大化。
市場失靈與掠奪性定價:掠奪性貸款並非高效的市場行為,而是高度利用「行為經濟學」弱點(如人類的當下偏誤、對利息計算的盲區)的市場失靈。
社會外部性成本:地下錢莊引發的逼債、暴力犯罪、家庭破碎與破產,會產生龐大的負外部性(Externalities)成本,這些成本最終由全社會(警察、社福、司法系統)買單。因此,政府進行事前監管(如阻斷廣告、控管人頭帳戶),是為了降低整體的社會交易成本,符合效率原則。
四、 馬克思主義法學與批判法學(CLS):法律的階級批判
批判法學派(Critical Legal Studies)主張,法律從非絕對中立,往往傾斜於保護資本擁有者。
金融資本的暴力:若法律只機械式地保障「債權人的請求權」,而不拷問債權的合理性,法律便淪為協助資本家剝削無產階級的工具。
法律的實質正義轉型:現代各國將「重利」入刑、剝奪超額利息的請求權,甚至實施如紐西蘭的《負責任借貸法典》(放款前未盡審查義務則免除利息),代表法律正從保護「形式上的資產階權」,轉向捍衛「實質上的人格尊嚴」。
結語:從「形式法治」走向「實質正義」
法哲學的省思告訴我們,匡正掠奪性貸款的體制改革,絕非單純的經濟干預,而是法治(Rule of Law)的自我救贖。
如果法律只保護契約的字面形式,而無視簽約背後的血淚與絕境,那法律只是一種「合法的暴力」。政府透過跨部會體制改革,將金融活動框限在道德與人性的底線之內,正是為了讓法律回歸其終極關懷——維護每一個人的實質主體性與尊嚴。
在現代金融體制改革中,最核心的衝突並非非黑即白的二選一,而是陷入了「國家家長主義的家長式窒息(管太多)」與「資本在法律體系中的變形寄生(無能為力)」的雙重困境。這是一場國家權力、市場自由與階級剝削的拉鋸戰。
以下結合日本的總量管制、德國的善良風俗條款以及台灣的控管監督現況,對這兩個法哲學核心衝突進行深度析論與思辨:
一、 日本「總量管制」:家長主義的極致與其誘發的「法律無能」
2006年日本大幅修訂《貸金業法》,引入極具家長主義色彩的「總量管制」制度(個人借款總額不得超過年收入的1/3)。
國家管太多的思辨(過度家長主義):
國家直接替代個人進行理性決策,假設「收入低的人就沒有能力管理更高額度的負債」。這在實踐上產生了嚴重的擠出效應。當合法的貸金業者(消金公司)依法拒絕年收入不足或失業的弱勢者時,這些人並未因此不需要資金,反而被逼向更深不見底的「暗黑金融(地下錢莊、網路上黑市放貸)」。
法律無能為力的思辨(批判法學視角):
批判法學派在此看到了資本的偽善。總量管制看似保護窮人,實質上是將風險過高的底層階級「逐出」受法律保護的合法金融市場。資本(銀行與合法貸金業)藉此完成了風險轉移與階級篩選,而真正面臨實質剝削的邊緣群體,法律反而徹底失去了對他們的保護效力。
二、 德國「善良風俗條款」:形式正義與實質剝削的模糊邊界
德國訴諸民法第138條的「違背善良風俗(Wucher/暴利)」條款,規定若貸款利率超過市場平均利率的100%(或絕對利率超過平均12%以上),契約即為無效。
國家管太多的思辨(溫和的家長主義):
德國並未像日本一樣直接限制借款人的「借款資格」,而是限制資方的「定價權」。這是一種動態的、相對尊重的家長主義。它不窒息市場需求,而是拉出一條「不可逾越的道德底線」。
法律無能為力的思辨(批判法學視角):
批判法學會直指此制度的隱形門檻(交易成本)。如何定義「市場平均利率」?弱勢借款人在面對高科技、精算化的現代金融資本時,是否有能力去提起訴訟並舉證資方「利用其急迫、輕率或無經驗」?當當代金融資本透過「動態定價演算法」、「先買後付(BNPL)」等科技外衣,將實質利息拆解為手續費、延遲金時,這種傳統的法律道德條款往往顯得過於遲鈍,對結構性的資本剝削依然顯得無力。
三、 台灣的控管監督:在兩大衝突夾縫中的「行政防禦戰」
台灣近年將民法法定利率上限調降至 16%,並透過行政手段(如金管會與數位部要求社群廣告實名制、嚴查人頭帳戶、研擬「融資公司法」)進行控管。
國家管太多的思辨(行政家長主義):
台灣的模式高度依賴事前行政管制。當政府強制要求Meta、Google下架未經核准的金融廣告,並對銀行人頭帳戶實施極嚴格的凍結機制時,雖然保護了民眾免受掠奪性詐貸的侵害,但同時也提高了合法新創金融(如P2P、非典型融資平台)的生存成本。這種「以防詐/防高利貸為名」的全面監管,某種程度上窒息了民間普惠金融金融創新的空間。
法律無能為力的思辨(批判法學視角):
台灣目前最大的困境,正是批判法學所揭示的「法律對資本變形的無能」。即便民法限制了16%的利率,影子銀行與大型租賃資融公司(如租賃三雄)依舊能利用法律空白,透過分期付款、中古車超貸、變相代辦費等方式,實質上對學生和外送員進行年化利率高達30%以上的剝削。「融資公司法」草案延宕多年未能立法,正說明了大型資本背後的政治經濟力量,使得法律在面對新興的、披著合法外衣的掠奪性貸款時,依然顯得步履蹣跚。
析論結語:法哲學的終極解謎
這兩者的衝突,本質上是現代法治國家在「保護」與「賦權」之間的兩難:
當國家試圖「徹底保護」弱勢(如日本總量管制),往往因手段過於粗暴(過度家長主義),反而將弱勢推向了法律管不到的更黑暗地帶,促成了另一種法律的無能。
當國家試圖「尊重市場」僅作底線防禦(如德國條款、台灣現況),資本高超的法律擬制與科技變形能力,總能輕易穿透法律的圍牆,繼續對底層進行實質剝削。
因此,真正有效的改革不是在兩者中二選一,而是「以分配正義打破家長主義的悖論」:
國家不應只是「禁止窮人借錢(日本)」或「禁止資方收高利(德、台)」,而是必須由國家主導建立強大的公營、政策性替代金融市場(如南韓的庶民金融振興院)。當弱勢者在合法的體制內有真正的選擇時,契約自由才具有實質意義,國家也才能真正擺脫「管太多」或「無能為力」的雙重歷史詛咒。
我國憲法中平民金融機構能否落實建制如南韓的庶民金融振興院
我國憲法完全支持、甚至強烈要求建制如同南韓「庶民金融振興院」的政策性平民金融機構。
這不僅僅是政策可行性的問題,更是落實中華民國憲法基本國策的具體要求。在我國憲法第十三章第三節國民經濟中,有一條非常特別且具前瞻性的條文,正是為了解決底層弱勢階級的經濟困境而設計。
一、 憲法第 150 條:建制「庶民金融振興院」的最高法理依據
《中華民國憲法》第 150 條明定:「國家應普設平民金融機構,以救濟失業。」
這條誕生於 1947 年的條文,起草背景正是因為當時民間高利貸剝削極為嚴重。憲法學者與法哲學家指出,這條憲法義務具有極強的「分配正義」色彩:
反對金融排除: 憲法課予國家義務,不能讓被主流商業銀行篩選、拋棄的「平民」或「失業者」,只能向地下錢莊或掠奪性融資公司借款。
實質正義的承諾: 國家必須親自下場,確保弱勢者擁有「可負擔、負責任」的融資管道,協助其脫困或創業,這也是普惠金融的核心精神。
二、 現況對比:台灣目前「形式落實」與南韓「實質振興」的差距
雖然台灣現行有許多依據憲法第 150 條延伸而來的零星政策(如勞動部勞工紓困貸款、青年創業貸款、微型創業鳳凰貸款),但與南韓「庶民金融振興院」相比,台灣在建制上呈現高度碎片化: [1]
比較維度 台灣現行做法(多頭馬車) 南韓庶民金融振興院(一站式機構)
組織定位 分散於勞動部、經濟部、農業部,缺乏統一的專責國家金融機構。 國家級專責公營機構,統一調配資源與政策性擔保。
資金來源 依賴國發基金提撥、各部會預算補貼,或強制限期商業銀行配合。 結合政府預算、休眠存款、金融機構聯合出資,形成永續運作的龐大基金。
服務整合 弱勢者須自己尋找不同部會的紓困案,且通常「只給貸款、不管後續」。 核心特色為「貸款+債務清償諮詢+就業媒合」一站式服務,徹底根治貧窮。
當前的台灣金融市場(如 2025、2026 年受社會高度關注的「萬物貸」、中古車超貸及大型租賃公司的變相高利剝削),正說明了僅靠行政圍堵、而缺乏「國家級政策性平民金融機構」做盾牌,弱勢者依然會被誘向掠奪性貸款。
三、 台灣如何從憲法層面「落實建制」?兩大核心路徑
若要將憲法第 150 條的「平民金融機構」升級為台灣版的庶民金融振興院,必須跨越現行的行政與市場障礙:
1. 立法路徑:打破《融資公司法》與《金管會組織法》的盲區
目前台灣民間極力推動「融資專法」以納管影子銀行。然而,真正的改革必須是雙向的:一邊壓制民間惡性融資,另一邊則應透過立法,將原本附屬於各部會的紓困貸款與「中小企業信用保證基金(信保基金)」進行質變與整合,立法成立隸屬於行政院的「普惠庶民金融振興局/院」,給予其在金融體系中合法的「政策性主體」地位。
2. 財源路徑:推動「休眠帳戶運用機制」與「金融特許社會責任金」
南韓模式成功的關鍵在於源源不絕的非稅收資金。台灣可透過修法,將銀行業長期無人認領的「休眠存款」與「特許金融機構的超額盈餘(提撥特定比例之社會包容基金)」,專款專用於此機構。這完全符合憲法第 150 條「國家應普設」的公權力積極介入原則。
結論:法哲學的實踐
從法哲學反思,建立台灣的「庶民金融振興院」,是將憲法第 150 條從歷史紙面上的「老派宣示」,轉化為現代法治國家「實質正義」的終極防線。
國家不能一邊用家長主義限制底層人民向民間借貸(如修法降息、阻斷金流),卻又在分配正義上無能為力,不提供任何體制內的生存選擇。 落實建制平民金融機構,由國家承擔最終風險、提供低利融資與就業輔導,才是真正用制度尊嚴,將弱勢同胞從地下錢莊與掠奪性貸款的泥潭中打撈出來的憲法解方。
搭配影片: 狼群小隊花絮篇
【搶銀行先修班 】[輔15] 狼群小隊花絮篇,11月13日(五) 先搶先贏
https://www.youtube.com/watch?v=CEy-vSpFprk
【搶銀行先修班】雅賞推薦影評 系列
【搶銀行先修班】雅賞推薦影評 程明仁
https://classic-blog.udn.com/ctpeace5656888xyz777/192843448
https://blog.udn.com/ctpeace5656888xyz777/192843448
【搶銀行先修班】雅賞推薦影評 續 程明仁
https://classic-blog.udn.com/ctpeace5656888xyz777/192850800
https://blog.udn.com/ctpeace5656888xyz777/192850800
【搶銀行先修班】雅賞推薦影評 角色衝突與道德兩難(Moral Dilemma)版程明仁
劇照和海報以及預告連結由美商索尼影業台灣分公司提供 非常感謝
https://classic-blog.udn.com/ctpeace5656888xyz777/192863606
https://blog.udn.com/ctpeace5656888xyz777/192863606
【搶銀行先修班】雅賞推薦影評網路行善惡省思版 程明仁
https://classic-blog.udn.com/ctpeace5656888xyz777/192871920
https://blog.udn.com/ctpeace5656888xyz777/192871920
【搶銀行先修班】雅賞推薦影評導演優質特色與各國或地區匡正與改革措施版 程明仁
劇照和海報以及預告連結由美商索尼影業台灣分公司提供 非常感謝
https://classic-blog.udn.com/ctpeace5656888xyz777/192905425
https://blog.udn.com/ctpeace5656888xyz777/192905425


你可能會有興趣的文章:
限會員,要發表迴響,請先登入


