當負債超過自身償還能力且無法透過一般貸款進行債務整合時,債務協商是解決財務危機的合法途徑。客觀而言,債務協商絕對不是「銀行主動提出」的催收程序,而是債務人因無力償還債務,主動向銀行申請變更還款條件的法定機制。完整的協商流程包含條件評估、遞件申請、銀行審核、面談簽約與履行還款等5大步驟,整體耗時約2至4個月。協商成功雖會留下聯徵註記,但能實質降低月付金與利率。本文將依據法規與金融實務,解析債務協商的核心觀念、流程與談判技巧。
一、債務協商是什麼?申請前應該做好評估
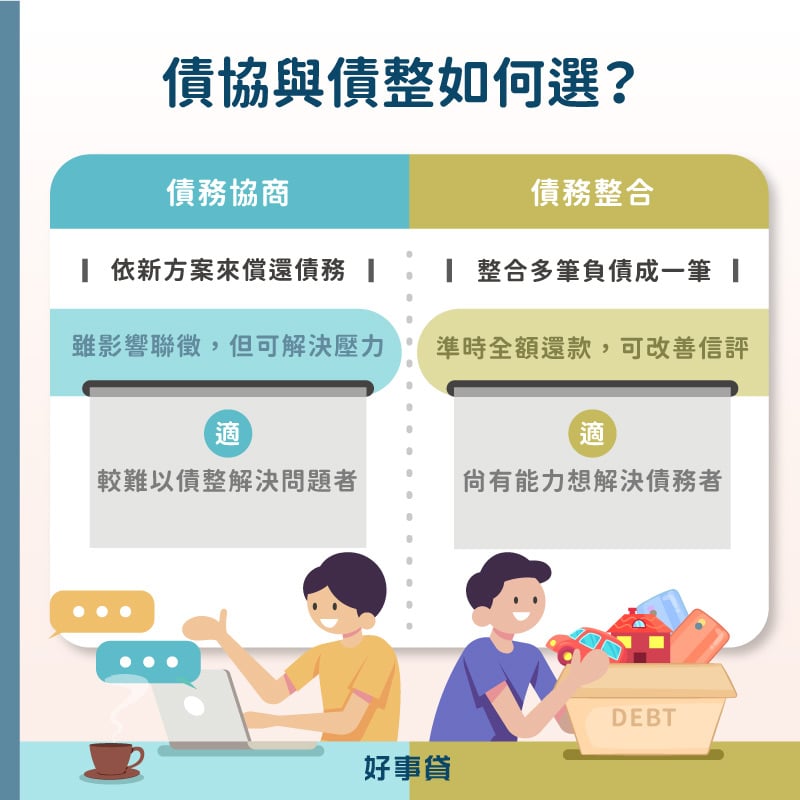
債務協商與債務整合本質不同:債務整合通常是透過申請一筆新的貸款,清償原有多筆高利率債務,以降低整體利息支出或月付金。若正常申請並依約還款,不會產生債務協商的特殊註記,但新貸款及信用往來紀錄仍會出現在聯徵報告中。持續按時繳款有助於維持信用,但不代表信用評分會立即提高。
債務協商則是「更改原有合約」,泛指債務人與債權金融機構重新協議還款條件的行為,包含前置協商及個別協商等方式。
1.債務協商的類型
常見的協商類型主要有二種:
- 前置協商:債務人因無法按期清償金融機構債務,向最大債權金融機構提出申請,由其協調其他債權金融機構,共同討論可行的還款方案。這屬於規範明確的法定程序。
- 個別協商:債務人與單一個別債權金融機構協商,針對特定債務調整利率、還款期限或其他清償條件。此方式應依銀行適用的協商機制及個案條件處理,與前置協商不應混為同一種法定程序。
雖然債務協商與債務整合,同樣有減輕債務壓力的效果,不過二者的不同處在於,債務整合則是以一筆大額低利的貸款,清償多筆高利小額的貸款,只要按時還款反而有助於改善信用狀況;而債務協商則是改用較輕鬆的還款方案償還債務,雖然會留下聯徵紀錄,但能從源頭改善債務壓力。
| 比較項目 | 債務整合(首選) | 債務協商 |
|---|---|---|
| 償還方式 | 借低還高 | 更改合約 |
| 信用影響 | 無負面註記(按時繳款可恢復信用) | 有聯徵註記(信用不良,無法辦卡/貸) |
| 適用對象 | 信用正常、仍有貸款額度者 | 負債比過高、已無力償還者 |
2.債務協商真的好嗎?任何人都適合申請嗎?
債務協商最大的優點在於能大幅降低月付金與利息(甚至有機會0利率)。不過,並非所有人都適合申請。例如:債務性質屬於民間欠款(當鋪、代書)、或是6個月內已經申請過債務協商的人,都不符合申請資格。
此外要特別提醒,債務協商不一定能申請成功。一旦協商失敗,若無其他還款對策,則有可能需要走向更生或清算的法律程序。
二、銀行債務協商怎麼做?5大流程與3大談判技巧
想要提高銀行債務協商的成功機率是有方法的。除了事先做好評估,依據負債情況選擇「前置」或是「個別協商」外,掌握協商會議面談的技巧更是關鍵。以下帶你詳細瞭解債務協商的5大步驟與3大談判技巧:
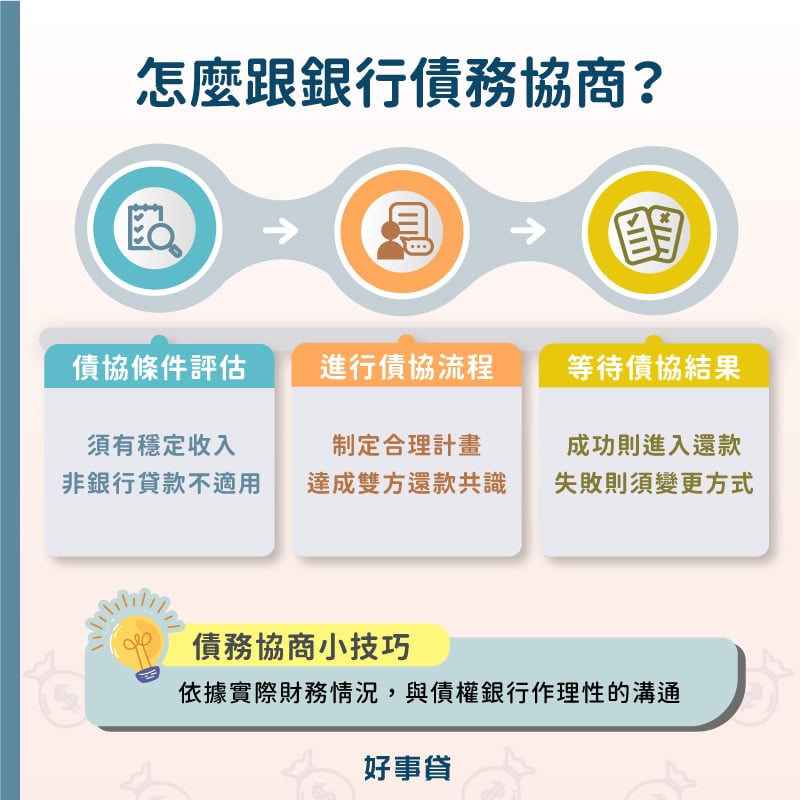
1.債務協商條件評估
在進行債務協商前,需確認自己是否符合申請資格:
- 有還款意願與能力:協商後仍需按月還款,因此債務人需要有一份穩定的工作收入。
- 欠款對象為金融機構:只能針對銀行等金融機構的無擔保貸款(如信貸、卡債)進行協商,民間借貸不適用。
- 未曾參與前置協商:若過去曾申請前置協商而未成立,不能單憑「相隔6個月」就要求重辦,必須交由銀行依當下的財務狀況重新評估資格;或者,你已將過去的協商債務全數結清即符合申請資格。
2.債務協商流程教學
確認符合資格後,即可開始執行以下5大流程:
- 申請流程:備妥身分證、債權人清冊、財產及收支狀況說明書等資料,向債權銀行遞交申請。
- 審核流程:銀行收到申請文件後,會進行資格審查,並暫停催收程序。
- 面談流程:若是符合債協資格,銀行就會通知債務人參與協商會議面談,共同討論雙方可以接受的還款方案(期數、利率)。
- 還款流程:協商成立後,銀行會通知評議結果。若同意方案,需簽署協議書並開始依約還款;假如未依約還款有可能形成協商毀諾,或是更嚴重的後果。
- 清償與復權:一旦債務清償完畢,記得要向債權銀行取得清償證明,並等待聯徵揭露期滿,以利日後逐步恢復信用評分。
3.債務協商談判3大技巧
債務協商會議前,可以參考以下3大談判技巧:
- 展現誠意:親自出席協商會議,展現強烈的還款意願。
- 數據說話:準備詳細的收支表,證明扣除必要生活費後,剩餘的錢確實不足以負擔原有的月付金。
- 務實方案:不要提出過於天馬行空的還款計畫(如要求免除本金),提出一個「稍微吃力但可執行」的方案,較容易獲得銀行認可。
三、債務協商的三種結果,你應該知道的應對策略
申請債務協商後,結果不外乎以下三種:成功、失敗以及毀諾。瞭解以下應對策略,能讓你更從容面對。
1.債務協商成功:進入還款流程
債務協商流程順利取得同意的結果,是最理想的狀況。只要持續的按時還款,於債務清償後一年的時間,將可以逐漸恢復信用評分。建議可以設定自動扣款的方式,以避免因為忘記而發生延遲繳款的情形。
2.債務協商失敗:選擇其他理債方式
債協失敗後可以試著找出原因,將問題改善後向銀行申請重啟協商;或是透過法院的介入,以更生清算的方式償還債務。不過提醒你,無論是哪一種理債方式,都會嚴重影響個人的信用評分與日常生活。
3.債務協商毀諾:進入二次協商流程
債務協商成功後,如果未按時依約還款,那就屬於「債務協商毀諾」,這時債務人為了避免更生清算的嚴重後果,應立即向最大債權銀行申請二次協商。不過,二次協商不容易申請成功,還款條件也不會比首次協商來得好,所以還是要把握首次協商的機會,避免協商毀諾的情形發生。
- 前置協商不成立:自結案日起加6個月。
- 前置協商成立:自履約完成日或提前清償日起加1年。
- 前置協商毀諾、尚未清償:自毀諾日起加3年。
- 前置協商毀諾後清償:全部債務清償日起加1年,但不超過毀諾日起加3年。
- 個別協商成立:自協商成立日起,至履約完成日或提前清償日止。
- 個別協商毀諾或終止:自毀諾或終止日起加3年,但不超過協議書約定的清償日。
- 個別協商毀諾後清償:自該筆債務清償日起加1年,但不超過毀諾日起加3年。
四、債務協商流程常見QA
- 債務協商需要找代辦嗎?
- 不需要。債務協商是債務人與銀行之間的直接機制,透過「前置協商」向最大債權銀行申請即可。找代辦不僅需要支付高額手續費,還可能因為代辦話術不當導致協商失敗。建議親自辦理,更能展現還款誠意。
- 債務協商多久信用會恢復?
- 信用恢復的時間取決於你的「協商結果」與「還款進度」。依聯徵中心規則,若是「前置協商成立」,自履約完成或提前清償日起加1年即可註銷揭露紀錄。只要維持正常繳款,待聯徵揭露期滿後,信用分數就會開始逐漸恢復。
- 債務協商後可降低債務利息嗎?
- 可以。協商的核心目的在於確立債務人具備持續還款的能力。基於降低逾期放款與呆帳損失的風險考量,銀行實務上多會願意適度調降利率,甚至有機會爭取到0利率,並最長可將還款期限展延至180期(15年)。
債務協商流程費時又辛苦,卻是一道必須解決的難題。建議可以詳細參考本文的說明,在瞭解債務協商的本質與優缺點後,仔細評估自己的情況是否適合申請。若是符合債協的條件,務必盡快向銀行提出申請,並以誠懇的態度面對債協會議,而且要提出務實可行的還款方案,相信就能增加債務協商成功的機率。
限會員,要發表迴響,請先登入


